Markt zwischen Fundamentaldaten und Geopolitik
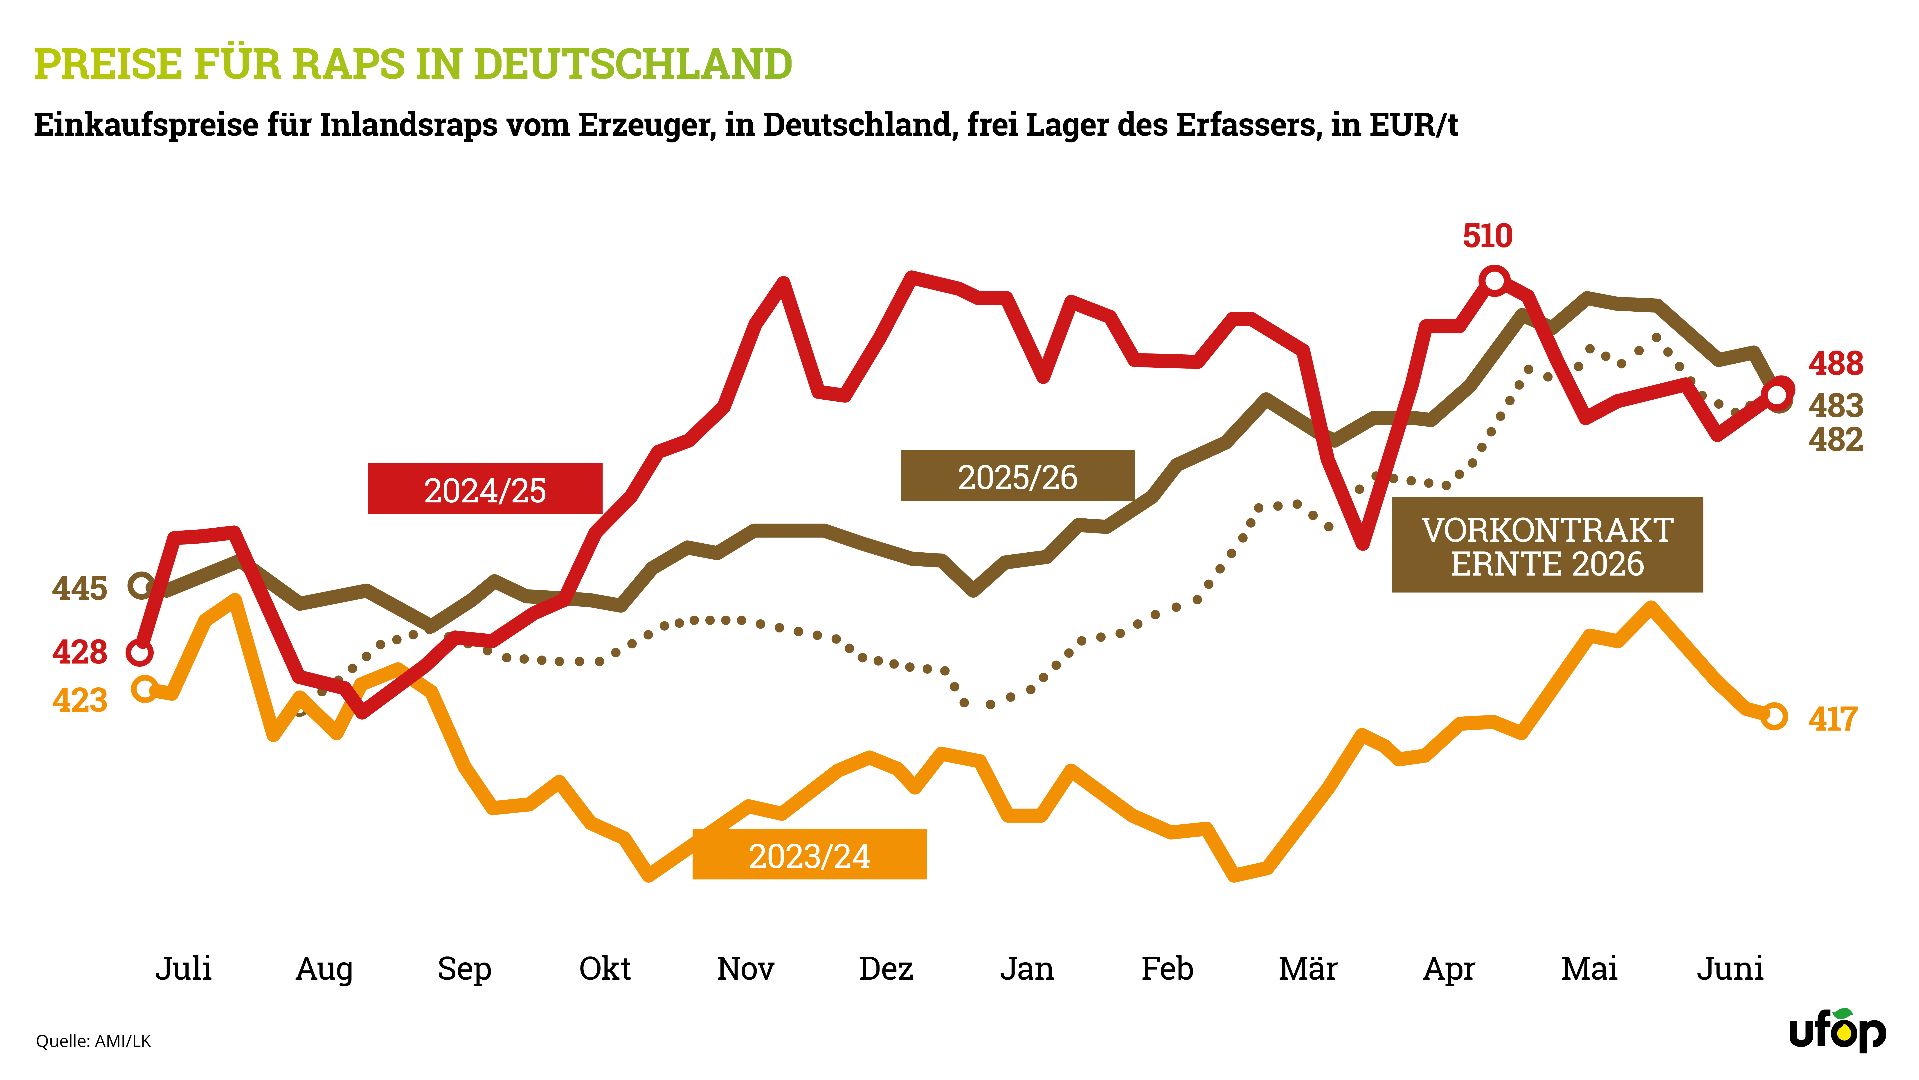
Die Rapspreise im Wirtschaftsjahr 2025/26 zeigten sich in Deutschland insgesamt volatil bei einem überwiegend ruhigen Marktverlauf. Bis in den Herbst hinein zogen die Pariser Rapsnotierungen an, unterstützt durch witterungsbedingte Sorgen um Ertragseinbußen in Kanada. Auch zum Start des Kalenderjahres 2026 ging es teils deutlich aufwärts. Den Impuls für festere Rapskurse lieferte das Handelsabkommen zwischen Kanada und China. Seit dem Frühjahr 2026 reagierte der Rapsmarkt auch sensibel auf die Lage im Nahen Osten und die Entwicklungen am Rohölmarkt. Fundamentaldaten wie die größere Ernte in Australien und die insgesamt komfortable globale Bilanz schlugen dabei kaum zu Buche.
Komfortable Rapsbilanz
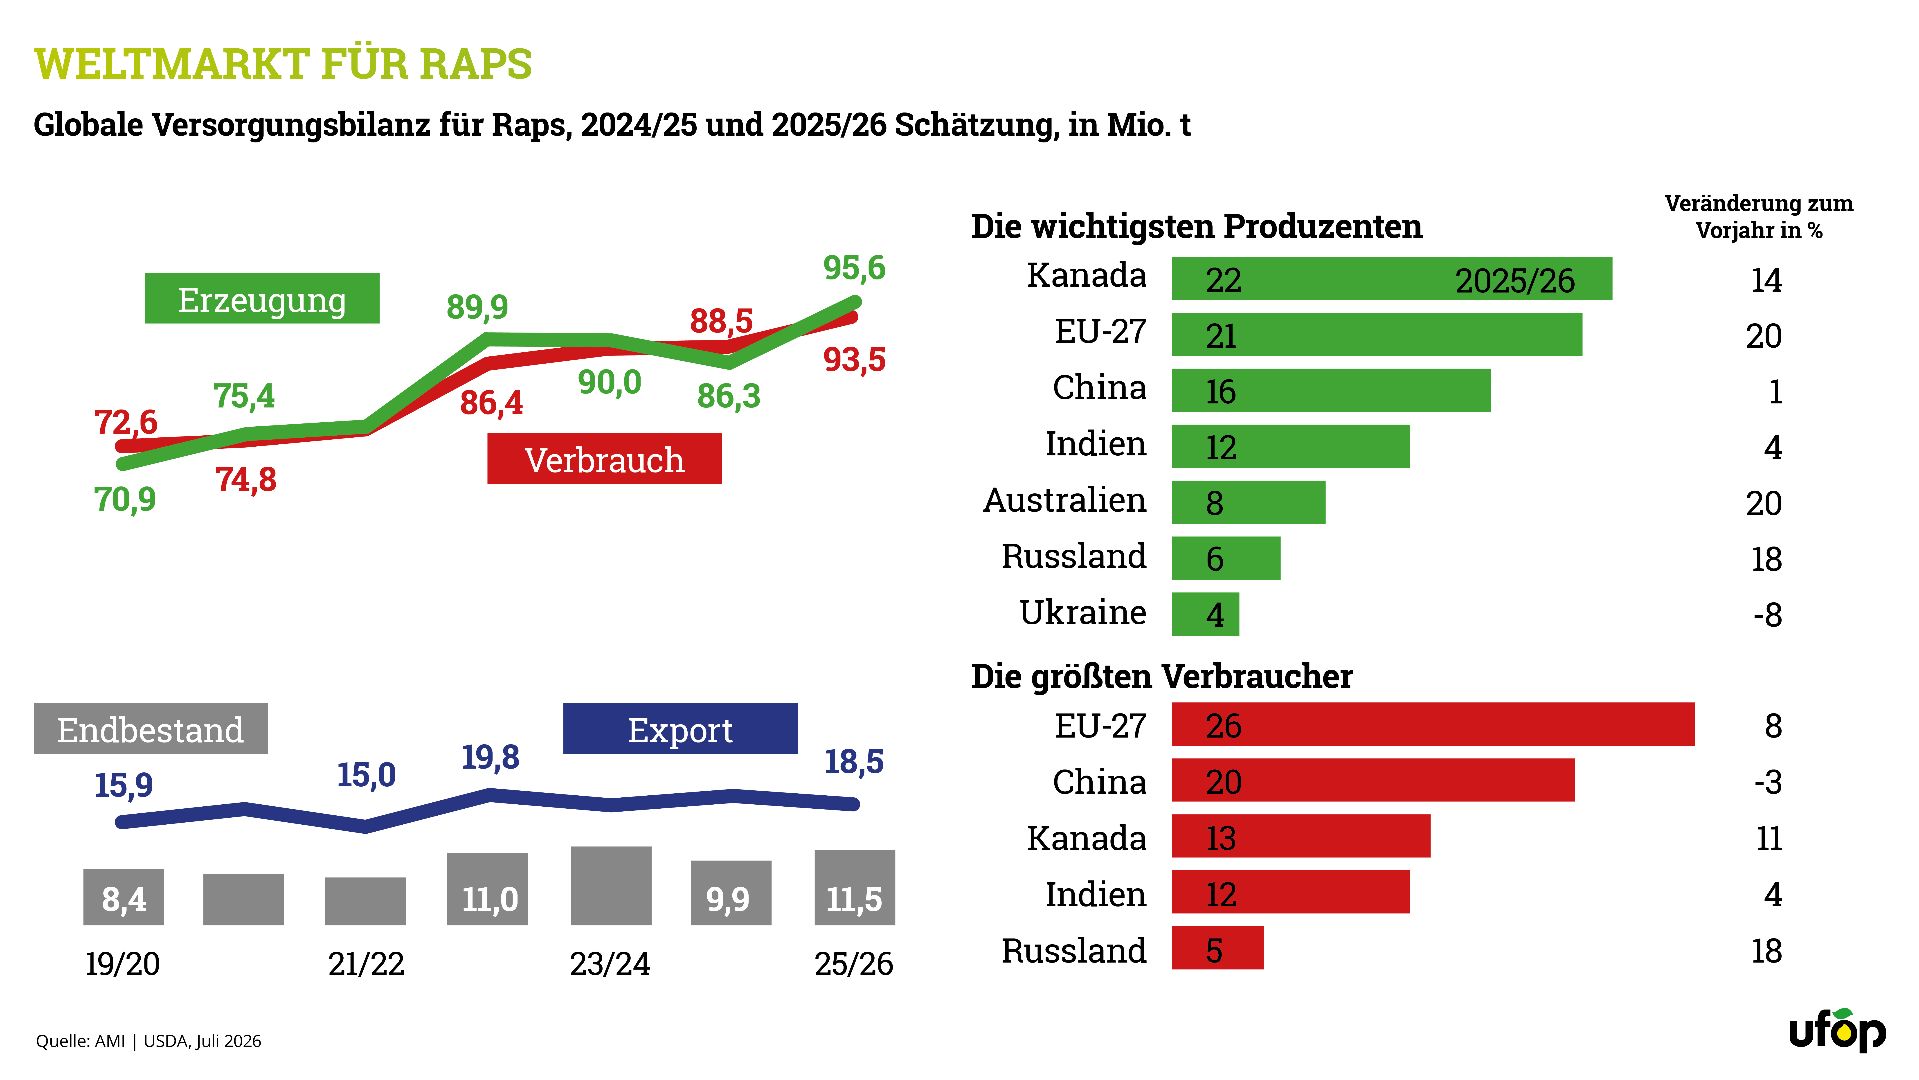
Die Weltrapsernte befand sich 2025/26 auf Rekordkurs. Global wurden rund 95,6 Mio. t erzeugt, 10,8 % mehr als in der vergangenen Saison. Das war das größte Ergebnis seit Beginn der Aufzeichnungen. Wichtige Erzeugerregionen wie Kanada, Australien und die EU-27 legten in der Produktion nochmals zu. Dem gegenüber stand ein globaler Rapsverbrauch von 93,5 Mio. t, rund 5,7 % mehr als 2024/25. Damit ergab sich ein globaler Versorgungsüberschuss von 2,1 Mio. t. Vor diesem Hintergrund sind auch die Vorräte zum Wirtschaftsjahresende gewachsen. Mit 11,5 Mio. t wurden voraussichtlich rund 1,6 Mio. t mehr Raps eingelagert als in der vergangenen Saison. Die üppige Versorgungslage dürfte sich auch im Welthandel widerspiegeln. Laut USDA lagen die Exporte bei 18,5 Mio. t und damit 1,3 Mio. t weniger als im Vorjahr.
Größte EU-Rapsernte seit 2014
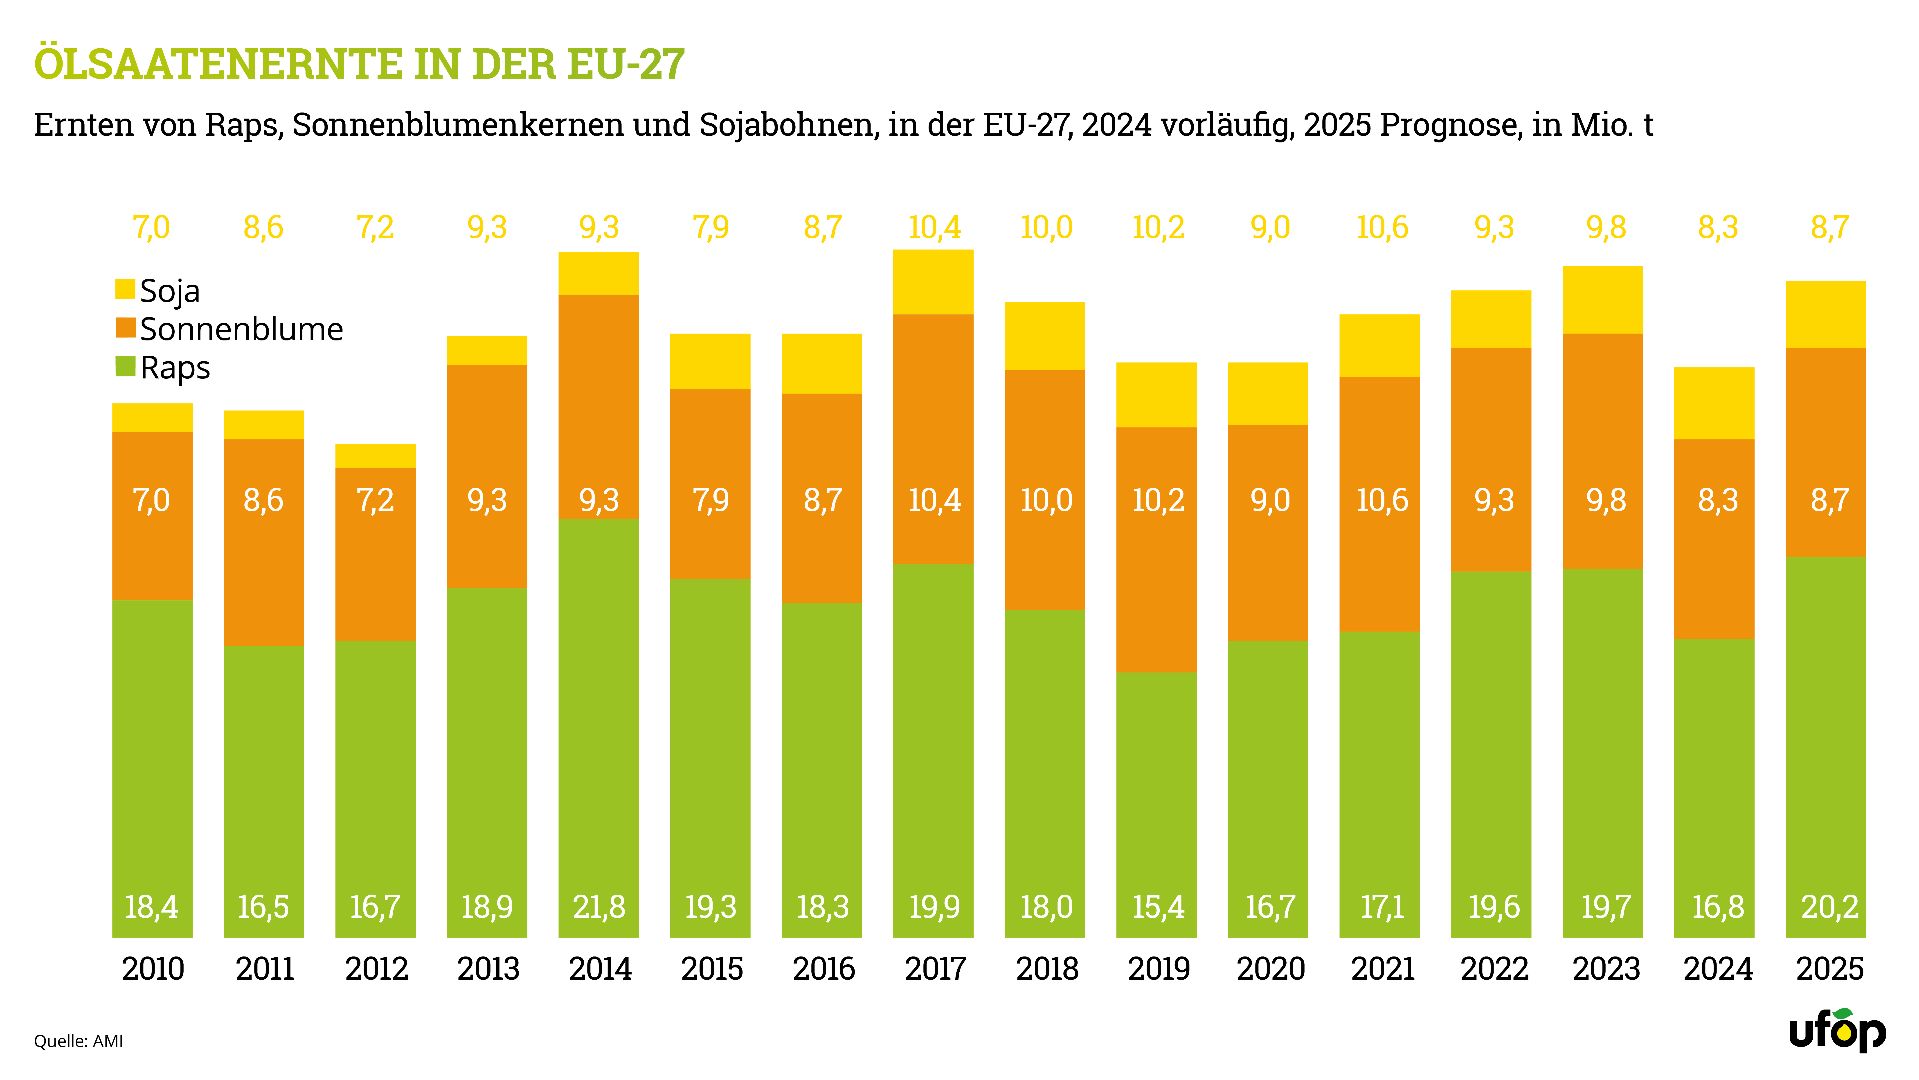
Die EU-Mitgliedsstaaten weiteten ihr Rapsareal zur Ernte 2025 um rund 6 % auf 6,0 Mio. ha aus. Auch die Erträge dürften deutlich größer ausgefallen sein als im Vorjahr, als die ungünstige Witterung das Potenzial massiv limitierte. So dürften EU-Erzeuger insgesamt rund 20,2 Mio. t Raps von den Feldern geholt haben und damit so viel wie seit 11 Jahren nicht mehr. Dabei schlägt insbesondere die größere Ernte in Frankreich, dem größten Erzeuger der Union, sowie in Rumänien zu Buche. Trotz eines beispiellos heißen Junis mit neuen Rekordtemperaturen und einem erheblichen Niederschlagsdefizit, insbesondere im mittleren Westen Frankreichs, blieben die Auswirkungen auf die Winterkulturen insgesamt begrenzt. Diese befanden sich bereits in der Reifephase oder hatten ihre Reife bereits abgeschlossen. Mit der sommerlichen Witterung starteten dann auch die Erntearbeiten früher als üblich.
Drittkleinste Sonnenblumenkernernte seit 10 Jahren
Im Jahr 2025 wurden in der EU nach Schätzungen der EU-Kommission rund 8,7 Mio. t Sonnenblumenkerne erzeugt. Das war ein Plus von 4,8 % gegenüber dem enttäuschenden Jahr 2024. Auch wenn die Erträge über dem Vorjahr taxiert wurden, blieben sie mit durchschnittlich 18,7 dt/ha dennoch weit unter dem langjährigen Mittel von 20,1 dt/ha. Im Vorjahr wurden nur 17,4 dt/ha erzielt. Die EU-Sonnenblumenfläche wurde dabei um rund 2,5 % auf knapp 4,7 Mio. ha reduziert. Rumänien bleibt mit einer auf 1,2 Mio. ha verringerten Anbaufläche die wichtigste Anbauregion für Sonnenblumen in der EU-27. Die Erträge fielen höher aus und hoben damit die Erzeugung auf 2,1 Mio. t, deutlich mehr als die 1,5 Mio. t im Vorjahr. Mit einem Erntevolumen von knapp 1,7 Mio. t folgt Ungarn auf Platz 2 der größten Erzeuger der Union.
Nach dem Flächenplus im Vorjahr reduzierten die Erzeuger die Anbaufläche für Soja in der EU zur Ernte 2025t. Dennoch wurde mit 1,0 Mio. ha die bislang drittgrößte Fläche mit Sojabohnen kultiviert. Der Flächenrückgang konnte durch die rund 3,7 % größeren Erträge von durchschnittlich 27,8 dt/ha nicht ausgeglichen werden, sodass die Erntemenge mit 2,8 Mio. t rund 6,0 % unter die Vorjahreslinie rutschte.
Deutsche Rapsernte übertrifft Vorjahr
Ein trockenes Frühjahr und anhaltende Niederschläge während der Ernte stellten Landwirte 2025 vor Herausforderungen. Die ersten Ertragsmeldungen von den deutschen Feldern stimmten jedoch positiv. So konnte ein Erntevolumen von knapp 4,0 Mio. t erzielt werden. Das sind rund 347.000 t mehr als im ertragsschwachen Vorjahr. Neben der knapp 1 % größeren Anbaufläche schlugen dabei vor allem die rund 9 % größeren Erträge zu Buche. Im Mittel wurden 36,4 dt/ha geerntet und damit so viel wie seit drei Jahren nicht mehr.
Rege Importe trotz größerer Rapsernte
Die Einfuhren von Ölsaaten lagen im Zeitraum Juli 2025 bis Mai 2026 mit 9,4 Mio. t gut 1,3 % über dem Vorjahresvolumen. Während die Rapsimporte rege verliefen, entwickelten sich die Importe von Sojabohnen im genannten Zeitraum rückläufig. Auch die Einfuhren von Sojaschrot verliefen schleppend. Mit 2,3 Mio. t importierte Deutschland rund 3,5 % weniger, während die Importe von Rapsschrot um knapp 15 % zunahmen.
Sojamarkt bleibt gut versorgt
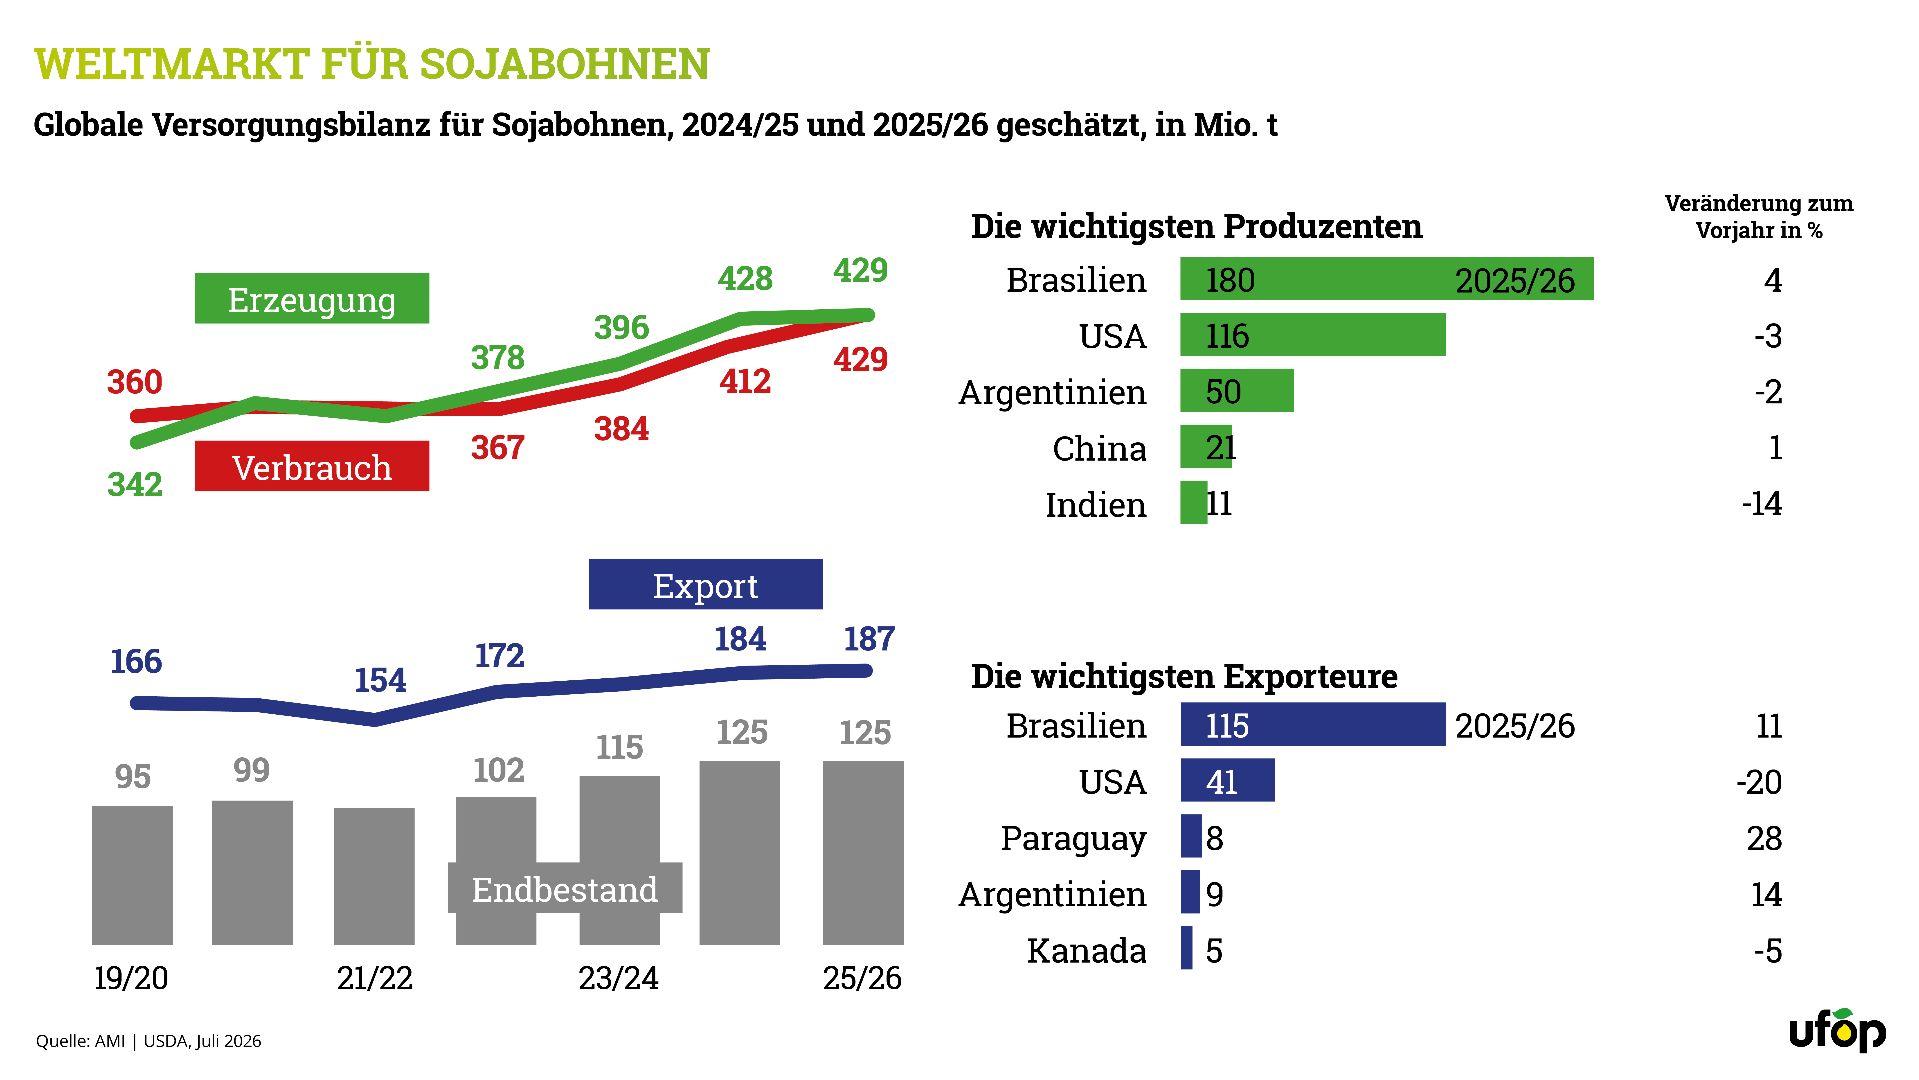
Das US-Landwirtschaftsministerium USDA taxierte die globale Sojaernte 2025/26 auf 429,5 Mio. t. Das wären 1,4 Mio. t mehr als 2024/25 und ein neues Rekordergebnis. Brasilien bleibt an der Spitze der Produzenten, gefolgt von den USA und Argentinien. Den globalen Verbrauch avisierte das USDA auf 429,3 Mio. t, rund 17,3 Mio. t über dem Vorjahr. Die globale Ernte konnte den Bedarf damit zwar knapp decken, dennoch dürften die Endbestände im Saldo um 0,6 Mio. t auf 125,3 Mio. t schrumpfen. Angesichts der größeren Ernte nahm auch der weltweite Handel zu. So wurden rund 187,1 Mio. t Sojabohnen über die Weltmeere verschifft und damit 2,7 Mio. t mehr als 2024/25. Der mit Abstand größte Sojaexporteur bleibt Brasilien, vor den USA und Argentinien.
Die Sojabohneneinfuhren der EU-Mitgliedstaaten blieben 2025/26 mit knapp 14,1 Mio. t um 3,1 % hinter dem Vorjahr zurück. Auf Platz 1 der Herkunftsländer blieb mit 7,3 Mio. t Brasilien, das seinen Marktanteil auf rund 52 %ausbauen konnte. Die Vereinigten Staaten folgten mit 4,4 Mio. t und 31 % auf Platz 2. Die Ukraine reduzierte ihre Liefermengen indes um 15 %.
Australien bleibt wichtigster Rapslieferant
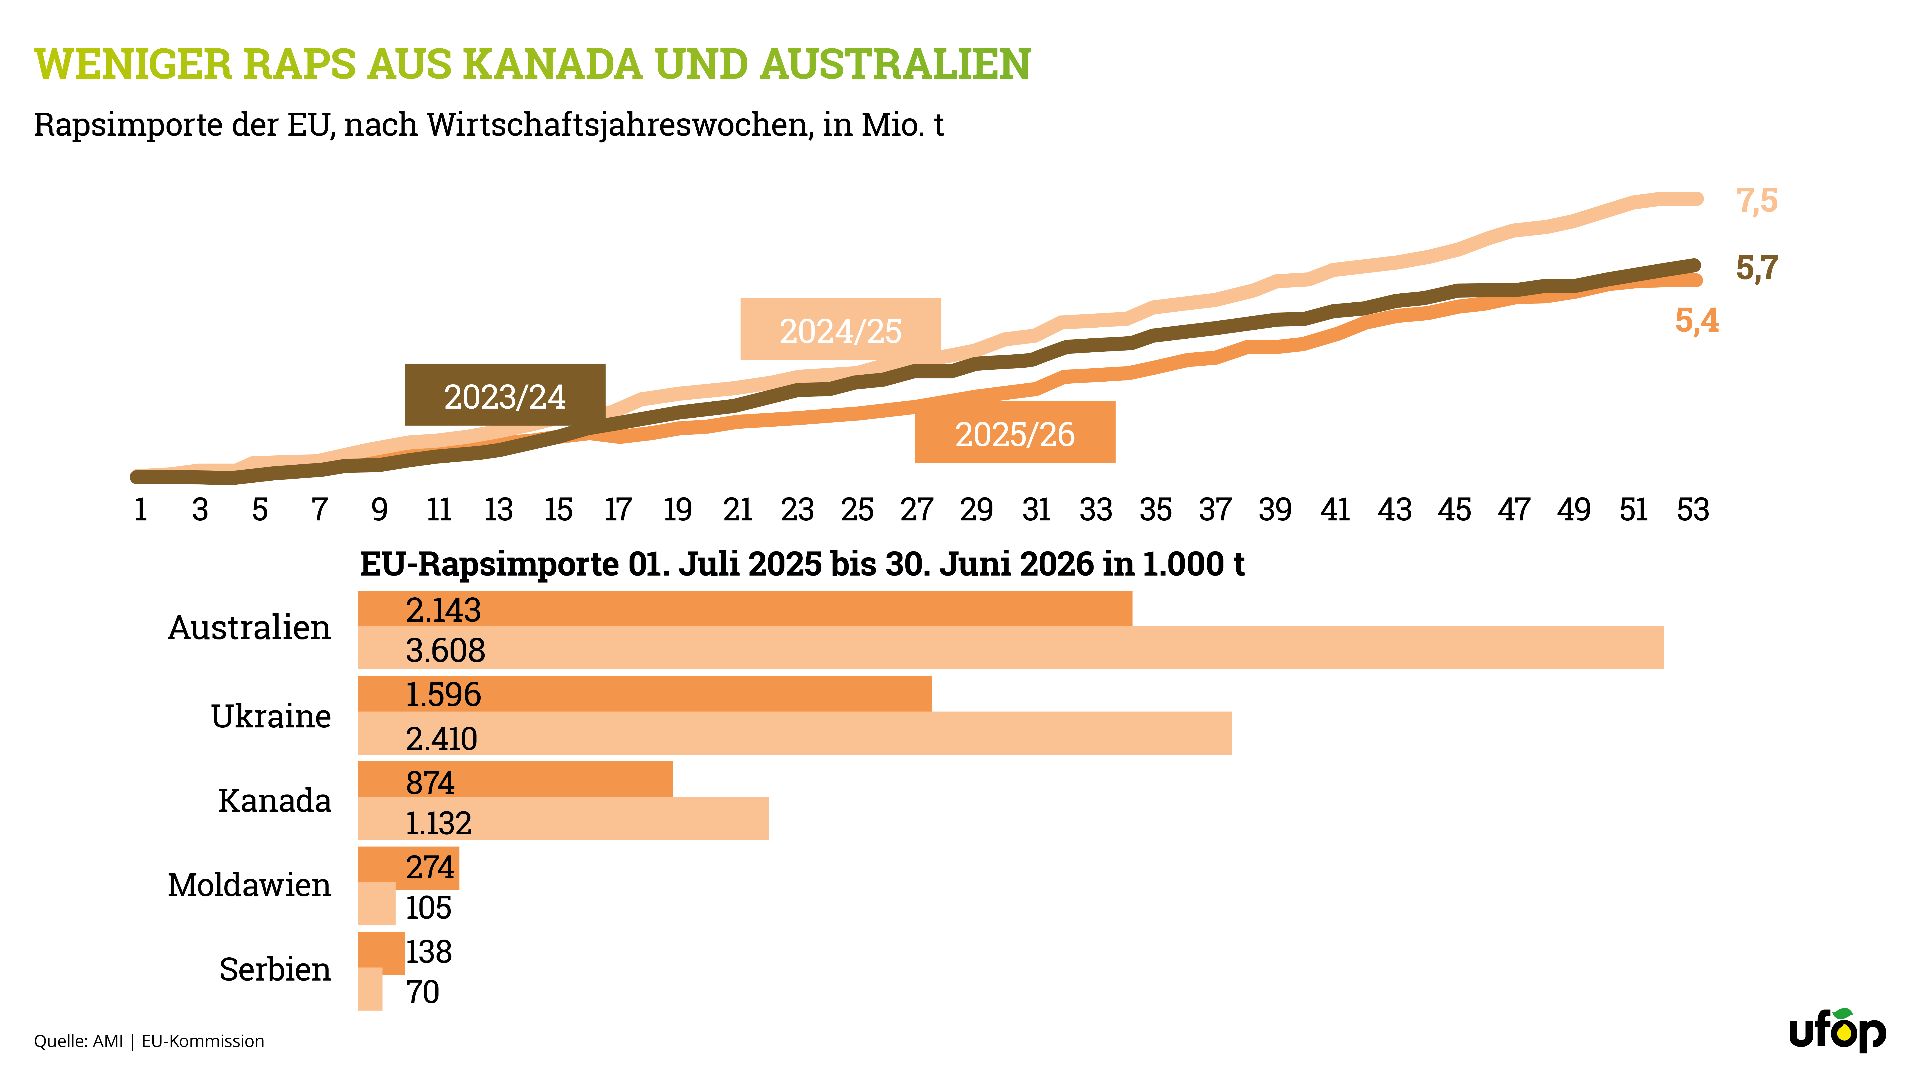
Die Rapsimporte der EU-27 aus Drittstaaten verfehlten in der Saison 2025/26 nach Angaben der EU-Kommission mit 5,4 Mio. t das Vorjahresvolumen von 7,5 Mio. t deutlich. Insbesondere die größere innergemeinschaftliche Ernte reduzierte den Importbedarf. Als Lieferländer sind vor allem Australien und die Ukraine zu nennen. Australien lieferte mit gut 2,1 Mio. t rund 41 % weniger als in der Saison 2024/25. Die Lieferungen aus der Ukraine verringerten sich um 34 % auf 1,6 Mio. t. Auch Kanada konnte sein Vorjahresvolumen nicht halten. Mit 870.000 t lieferte das Land deutlich weniger in die EU im Vergleich zu den 1,1 Mio. t des Vorjahres. Aufgrund der in Kanada angebauten GVO-Sorten ist das daraus hergestellte Rapsöl allerdings nicht uneingeschränkt in der EU verwertbar. Der Import diente daher vorrangig der Biokraftstoffherstellung.