
Rapsöl bleibt Deutschlands meistgekauftes Speiseöl – seit 2009 ununterbrochen auf Platz 1
Der Einkauf von Speiseölen durch private Haushalte blieb 2025 weitgehend stabil. Insgesamt wurden knapp 214 Millionen Liter gekauft. Nach dem deutlichen Anstieg im Jahr 2024 bewegte sich der Markt damit auf einem nahezu unveränderten Niveau.
Rapsöl behauptete mit rund 86,5 Millionen Litern erneut seine führende Position. Der Marktanteil lag weiterhin bei etwa 40 Prozent. Die Einkaufsmenge entsprach annähernd dem Vorjahreswert. Damit war Rapsöl 2025 bereits im 17. Jahr in Folge das meistgekaufte Speiseöl der privaten Haushalte in Deutschland und behauptete damit seine seit 2009 ununterbrochene Spitzenposition.
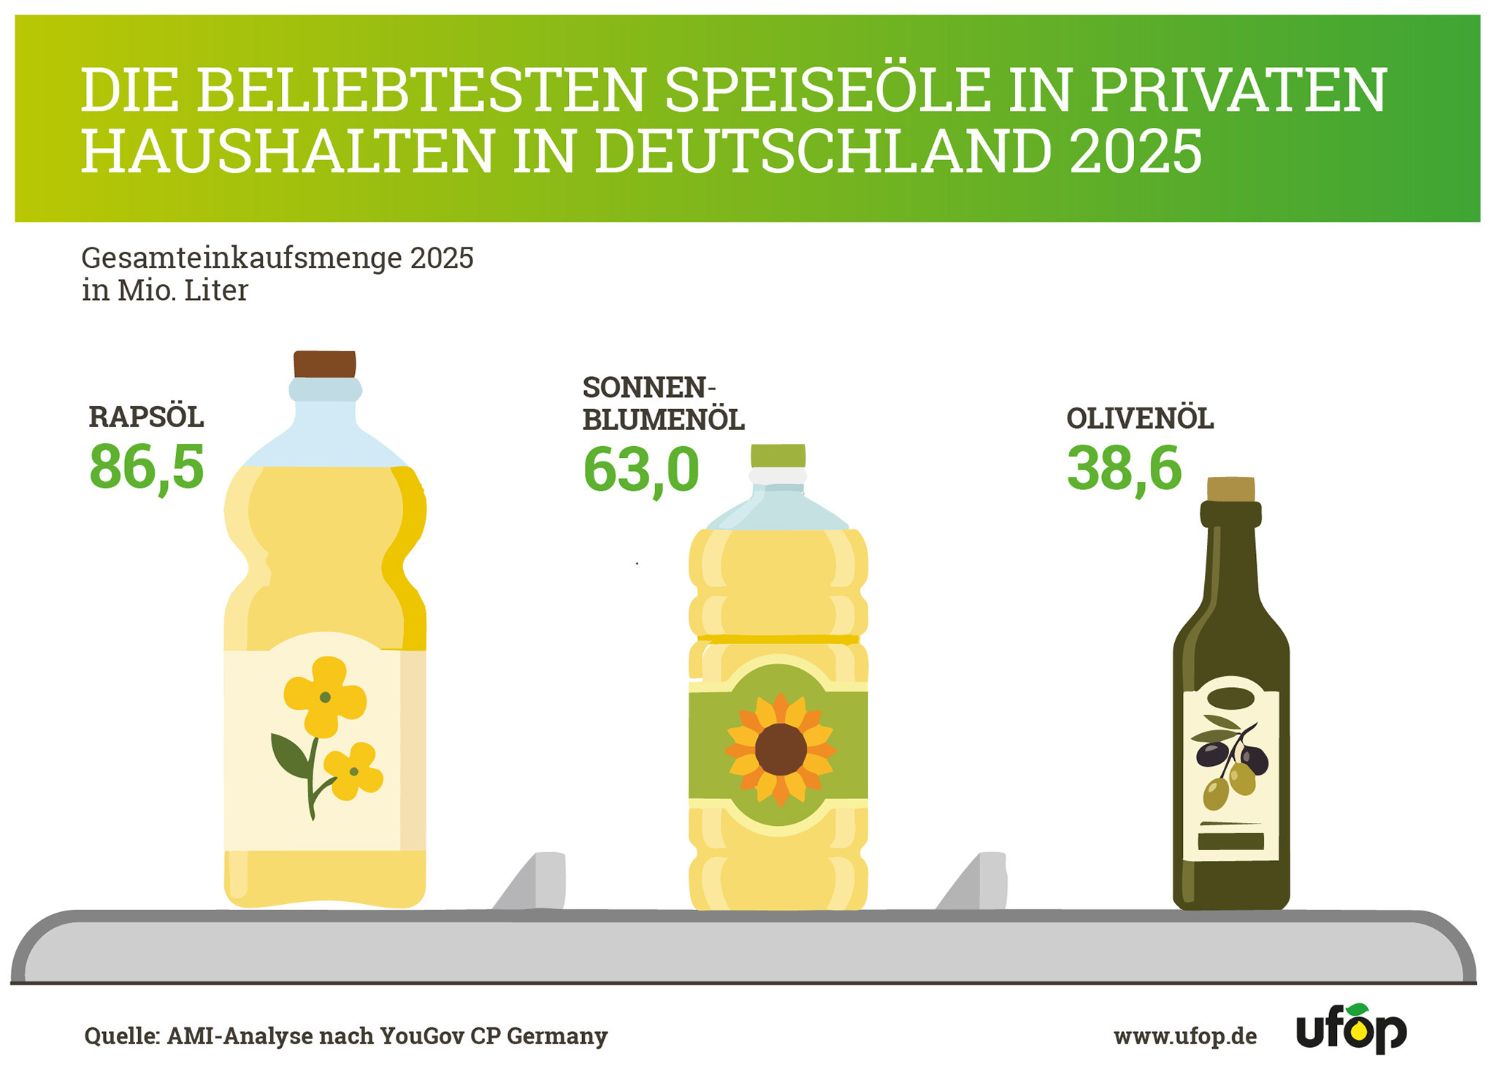
Sonnenblumenöl belegte mit rund 63 Millionen Litern den zweiten Platz. Olivenöl erreichte knapp 38,6 Millionen Liter. Während die Einkaufsmenge von Sonnenblumenöl leicht zurückging, konnte Olivenöl zulegen. Zusammen entfielen auf Rapsöl, Sonnenblumenöl und Olivenöl weiterhin fast neun Zehntel des privaten Speiseöleinkaufs.
Innerhalb des Rapsölmarktes entfielen knapp 13 Millionen Liter auf kaltgepresstes Öl. Dies entsprach wie im Vorjahr einem Anteil von rund 15 Prozent. Die übrigen Mengen entfielen überwiegend auf raffiniertes Rapsöl.
Im Bio-Segment wurden 2025 rund 4,5 Millionen Liter Bio-Rapsöl gekauft. Für die Gesamtentwicklung des Rapsölmarktes blieb dieser Teilmarkt von untergeordneter Bedeutung.
(AMI-Analyse auf Basis von YouGov CP Germany)
Die aktuellen Marktdaten unterstreichen die Beständigkeit der Nachfrage nach Rapsöl. Seine vielseitigen Verwendungsmöglichkeiten, die günstige Fettsäurezusammensetzung und die Verbindung zum heimischen Anbau bilden weiterhin wesentliche Grundlagen seiner Marktposition.
Das Potenzial heimischer Körnerleguminosen wächst
Körnerleguminosen gewinnen als Rohstoffe für eine vielfältigere pflanzliche Ernährung und für neue Lebensmittel an Bedeutung. Dabei sind drei Ebenen zu unterscheiden: Das langfristige Marktpotenzial pflanzenbasierter Lebensmittel ist groß, der tatsächliche Verzehr von Hülsenfrüchten bleibt deutlich niedriger und nur ein begrenzter Teil der heimischen Ernte wird bisher für Lebensmittel genutzt. Die Größen sind methodisch nicht direkt miteinander vergleichbar, zeigen aber übereinstimmend ein erhebliches Entwicklungspotenzial entlang der Wertschöpfungskette.
Europäische Impulse für pflanzliche Lebensmittel
Der Protein-Aktionsplan der Europäischen Kommission vom Juli 2026 rückt die Erzeugung und Nutzung europäischer Proteinpflanzen stärker in den Mittelpunkt. Für den Ernährungsbereich ist vor allem die Einschätzung relevant, dass pflanzliche Lebensmittel in Europa fest etabliert sind und steigende Umsätze neue Wertschöpfungschancen für landwirtschaftliche Betriebe und die nachgelagerten Bereiche eröffnen.
Der Aktionsplan sieht eine Stärkung der Wertschöpfungsketten für europäische Ölsaaten und Eiweißpflanzen vor. Dazu gehören die Entwicklung neuer Absatzmärkte, Investitionen in Aufbereitung, Lagerung und Verarbeitung sowie eine bessere Kenntlichmachung der europäischen Herkunft. Für Körnererbsen, Ackerbohnen, Süßlupinen und Sojabohnen können diese Ansätze den Zugang zum Lebensmittelmarkt verbessern. Voraussetzung sind abgestimmte Strukturen zwischen Landwirtschaft, Aufbereitung, Lebensmittelherstellung und Handel.
Auch der geplante neue Sektor Eiweißpflanzen innerhalb der Gemeinsamen Marktorganisation kann hierzu beitragen. Vorgesehen sind unter anderem operationelle Programme, eine stärkere Einbindung von Erzeugerorganisationen und die Möglichkeit, Vermarktungsnormen zu entwickeln. Für den Lebensmittelbereich könnten dadurch besser planbare Mengen, einheitlichere Qualitäten und verlässlichere Vertragsbeziehungen entstehen. Die UFOP spricht sich dafür aus, den europäischen Ansatz in eine nationale Proteinstrategie zu überführen, die auch den Einsatz heimischer Körnerleguminosen in Lebensmitteln berücksichtigt.
Anbaufläche steigend, aber nach wie vor mit deutlichem Wachstumspotenzial
Ackerbohnen, Körnererbsen, Süßlupinen und Sojabohnen wurden 2025 in Deutschland auf zusammen rund 276.000 Hektar angebaut. Dies entsprach 2,6 Prozent der deutschen Ackerfläche. Körnererbsen nahmen mit 138.000 Hektar die größte Fläche ein. Es folgten Ackerbohnen mit 67.000 Hektar, Sojabohnen mit 43.000 Hektar und Süßlupinen mit 28.000 Hektar. Für die Ernte 2026 war zu Redaktionsschluss des Berichtes eine Anbauausdehnung prognostiziert.
Nur rund 15 Prozent der inländischen Ernte fließen laut dem Bericht Marktlage Hülsenfrüchte der BLE 2025 bislang in die menschliche Ernährung. Zwischen den Kulturen bestehen deutliche Unterschiede. Bei Körnererbsen liegt der geschätzte Anteil für den Lebensmittelbereich bei 25 Prozent, bei Sojabohnen bei 10 Prozent, bei Süßlupinen bei 7,5 Prozent und bei Ackerbohnen bei 5 Prozent. Insbesondere bei Ackerbohnen und Süßlupinen besteht somit noch erhebliches Potenzial für neue Lebensmittelanwendungen und zusätzliche Absatzwege.
Der Konsum bleibt deutlich hinter den Empfehlungen zurück
Der Hülsenfrüchteverzehr liegt in Deutschland weiterhin auf niedrigem Niveau, wobei hier Plant-based Produkte i.d.R. nicht miterfasst sind. Die ausgewiesenen Mengen bilden den tatsächlichen Rohstoffeinsatz daher nur teilweise ab. Je nach Datengrundlage werden derzeit rund 3,3 bis 3,7 Kilogramm verzehrfertige Hülsenfrüchte pro Kopf und Jahr erreicht. Die Deutsche Gesellschaft für Ernährung empfiehlt 6,5 Kilogramm.
Die Planetary Health Diet setzt einen deutlich höheren Orientierungswert an. Sie empfiehlt rund 75 Gramm Hülsenfrüchte pro Tag im Trockengewicht. Der aktuelle Verzehr in Deutschland erreicht damit nur etwa die Hälfte der DGE-Empfehlung und bleibt weit unter diesem globalen Orientierungswert. Trotz eines leichten Aufwärtstrends besteht weiterhin erheblicher Steigerungsbedarf.
Neue Erkenntnisse liefert die Studie „Hülsenfrüchte im Trend? Food-Meinungsführerschaft in der jungen Generation“ aus dem Forschungsprojekt StrahL. Befragt wurden 1.051 Personen im Alter von 16 bis 29 Jahren. Die Ergebnisse zeigen, dass junge Erwachsene Hülsenfrüchte grundsätzlich positiv bewerten, sie aber bislang nur begrenzt in ihren Ernährungsalltag integrieren.
Nur 23 Prozent achten bewusst darauf, viele Hülsenfrüchte zu essen. Zwar verbinden viele Befragte sie mit Protein, Ballaststoffen, Sättigung und Fitness, doch fehlen häufig vertraute Rezepte und Zubereitungsroutinen. Geschmack, Preis und eine schnelle, unkomplizierte Verwendung bleiben die wichtigsten Voraussetzungen für eine stärkere Nutzung.
Positives Image trifft auf fehlende Routinen
Die Studie zeigt zugleich günstige Anknüpfungspunkte: Protein- und Ballaststofforientierung haben bei jungen Erwachsenen deutlich an Bedeutung gewonnen, und der Anteil fleischloser Ernährungsweisen ist seit 2021 gestiegen. Heimische Herkunft kann neben Genuss, einfacher Zubereitung und ernährungsbezogenen Vorteilen ein zusätzliches Kaufargument sein.
Marktchancen entstehen durch vertraute Produkte
Für Lebensmittelhersteller liegt eine zentrale Chance darin, Hülsenfrüchte stärker in bekannte und einfach nutzbare Produktformen zu integrieren. Dazu gehören Pasta, Snacks, Aufstriche, Backwaren und verzehrfertige Bowls. Besonders attraktiv bewertet werden bekannte Produktarten auf Basis von Linsen, Bohnen oder Erbsen sowie traditionelle und internationale Gerichte. Produkte aus weniger bekannten heimischen Kulturen wie Ackerbohnen und Lupinen stoßen bislang auf geringere spontane Zustimmung. Dies weist darauf hin, dass neue Rohstoffe möglichst über vertraute Anwendungen eingeführt werden sollten.
Der Lebensmitteleinzelhandel kann die Sichtbarkeit durch Rezeptkarten, Aktionsflächen, Probierangebote und kombinierte Mahlzeitenlösungen erhöhen. In Gastronomie und Gemeinschaftsverpflegung sollten Hülsenfrüchte nicht vor allem als Ersatz oder Verzichtsangebot erscheinen, sondern als eigenständige und geschmacklich attraktive Gerichte. Auch bei Fleischalternativen können Genuss, konkrete Zubereitungstipps und vertraute Esssituationen überzeugender sein als die reine Gegenüberstellung mit tierischen Produkten.
Pflanzenbasierte Alternativen sind bereits fest im deutschen Lebensmittelmarkt verankert. Deutschland war 2025 erneut der größte europäische Markt für pflanzenbasierte Lebensmittel. In sechs zentralen Produktkategorien, Fleisch, Fisch, Milch und Milchgetränke, Joghurt, Käse und Sahne, erreichte der Umsatz im Lebensmitteleinzelhandel 1,71 Milliarden Euro. Gegenüber 2024 stieg der Umsatz um 3,1 Prozent, die Verkaufsmenge um 6,2 Prozent. Diese Marktdaten sind jedoch nicht mit dem Hülsenfrüchteverzehr gleichzusetzen: Sie umfassen unterschiedliche Rohstoffbasen und weisen den Anteil heimischer Körnerleguminosen nicht gesondert aus.
Die einzelnen Produktgruppen entwickelten sich jedoch unterschiedlich. Während pflanzliche Alternativen zu Milchprodukten das Wachstum stützten, ging die Verkaufsmenge von Fleischalternativen um 1,7 Prozent zurück. 2025 kauften 38 Prozent der Haushalte mindestens einmal pflanzliche Milch und rund ein Drittel pflanzliche Fleischalternativen. Das zeigt eine breite Käuferbasis, zugleich bleiben Preis, Geschmack, Qualität und Alltagstauglichkeit für dauerhaftes Wachstum ausschlaggebend.
Auch der Lebensmitteleinzelhandel setzt zunehmend eigene Ziele für die Proteindiversifizierung. Lidl Deutschland strebt an, bis 2030 rund 20 Prozent seines Proteinumsatzes mit pflanzlichen Proteinquellen zu erzielen. Nach der Angleichung der Preise pflanzlicher Eigenmarken an vergleichbare tierische Produkte erhöhte sich deren Absatz laut der Studie „A Taste of Tomorrow“ um 30 Prozent. Dies deutet darauf hin, dass die Preisgestaltung einen erheblichen Einfluss auf die Akzeptanz pflanzlicher Angebote haben kann.
Für heimische Körnerleguminosen eröffnet diese Entwicklung neue Perspektiven. Entscheidend ist, dass die wachsende Nachfrage nach pflanzlichen Lebensmitteln stärker mit der europäischen und deutschen Rohstofferzeugung verbunden wird. Produktentwicklung, Verarbeitung, Vermarktung und Verbraucheransprache müssen dabei zusammenwirken. Hülsenfrüchte werden erst dann zu einem selbstverständlichen Bestandteil des Ernährungsalltags, wenn attraktive Angebote, einfache Rezepte und soziale Sichtbarkeit gleichzeitig zunehmen.