Kommt der Klimaschutz unter die Räder? - Diese Frage drängt sich auf angesichts der nicht enden wollenden Konflikte in der Ukraine und in Nahost. Insbesondere der Krieg Russlands gegen die Ukraine und die hiermit verbundene Bedrohungslage beeinflussen die Beschlüsse über erforderliche staatliche Ausgaben zur Stärkung der Verteidigungsfähigkeit Deutschlands und der NATO insgesamt. Sie haben aber auch eine Diskussion über die Neustrukturierung der Finanzhaushalte in den Mitgliedsstaaten und der EU ausgelöst. Insbesondere der EU-Haushalt gerät hierbei ins Visier der Regierungschefs und damit auch der EU-Agrarhaushalt. Zudem treibt der Konflikt an der Straße von Hormus die Preise für Rohöl und Kraftstoffe auf ein neues Rekordniveau, das jedermann beim Tanken zu spüren bekommt. Betroffen sind auch der Güterverkehr, sowie die Bau- und Landwirtschaft.
Der Ackerbau sieht sich zur Ernte 2026 mit niedrigen Erträgen und – abgesehen von Ölsaaten – niedrigen Preisen konfrontiert. Gleichzeitig sind die Preise für Düngemittel gestiegen und stellen die Rentabilität des Ackerbaus infrage. Diese existenzbedrohende Situation ist kurzfristig nur durch höhere Erzeugerpreise und damit mehr Nachfrage aufzulösen. Der Biokraftstoffmarkt wäre strategisch gesehen ein in diesem Sinne aufnahmefähiger „Interventionsmarkt“. Das macht der Weinmarkt vor: über 240.000 m3 sollen hierzulande zu Industriealkohol destilliert werden; zur Verwendung als Biosprit fehlen allerdings die nachzuweisenden Voraussetzungen entsprechend der Biokraftstoff-Nachhaltigkeitsverordnung.
Nicht nur der Staat, sondern auch jedes Unternehmen und jeder Privathaushalt sah und sieht sich aktuell gefordert, die Ausgaben neu zu strukturieren. Im Unterschied zur Bundesregierung können diese aber keine „Sondervermögen schaffen“, sondern müssen in der Regel sparen. Die vorübergehende Einführung eines Tankrabatts führte zu ebenso vorübergehenden Preissenkungen. Diese erreichten allerdings nur Haushalte mit einem Fahrzeug und machten keinen Unterschied in der Bedürftigkeit.
Nicht zu Unrecht wurde diese Maßnahme bis heute von Ökonomen kritisch diskutiert. Die FAZ stellte in dem Beitrag „Teures Tanken, sprudelnde Gewinne“ (03.08.26) fest: „die Quartalsergebnisse der Ölkonzerne zeigen, wie gut sie am hohen Ölpreis verdienen“. Nicht zum ersten Mal stellt sich die Frage nach Supergewinnen, die wohl auch dieses Mal verpufft.
Grundsätzlich müssen nach Auffassung der UFOP nun vorrangig die Transformationsprozesse gestaltet werden – unter Einschluss der Ernährungs- und Energiesysteme. Denn der Klimawandel schreitet weiter voran, ablesbar an den historischen Temperaturrekorden, Dürreperioden und der großen Anzahl an Waldbrände in Südeuropa. Der Rhein hatte im Juli abschnittsweise einen Pegelstand von unter 50 cm erreicht. Der Pegelstand bestimmt die Höhe der sogenannten Kleinwasserzuschläge und damit auch die Frachtkosten für landwirtschaftliche Rohstoffe zur Erntezeit. Die Folgen der Trockenperiode im Sommer 2026 sind für die gesamte Warenkette deutlich spürbar, von der Landwirtschaft, über den Handel bis zur Verarbeitung. Steht vor diesem Hintergrund noch das Klimaschutzziel, das hierzulande im Bundesklimaschutzgesetz verankert ist? Die Frage kann zwar politisch mit einem „ja“ beantwortet werden, aber der Zeit- und Anpassungsdruck ist enorm, um diese noch erreichen zu können, Wiederholt wurde und wird öffentlich die Erreichbarkeit hinterfragt und eine zeitliche Anpassung der Zielvorgaben gefordert. Die Frage ist, ob die aktuelle Bundesregierung angesichts der Faktenlage feststellen muss – Klimaschutzgesetz hin oder her – „wir schaffen es nicht“.
Für Deutschland sollen die Emissionen bis 2030 um mindestens 65 % und bis 2040 um mindestens 88 % gegenüber 1990 gesenkt werden. Bis zum Jahr 2045 hat sich Deutschland das Ziel der Netto-Treibhausgasneutralität gesetzt. Als Nachweis zum Stand der Entwicklung veröffentlicht das Umweltbundesamt (UBA) jährlich entsprechende Statistiken und Projektionsdaten und stellt hierbei wiederkehrend fest: „Verkehr und Gebäude bleiben Sorgenkinder“ (s. Abb. 1).
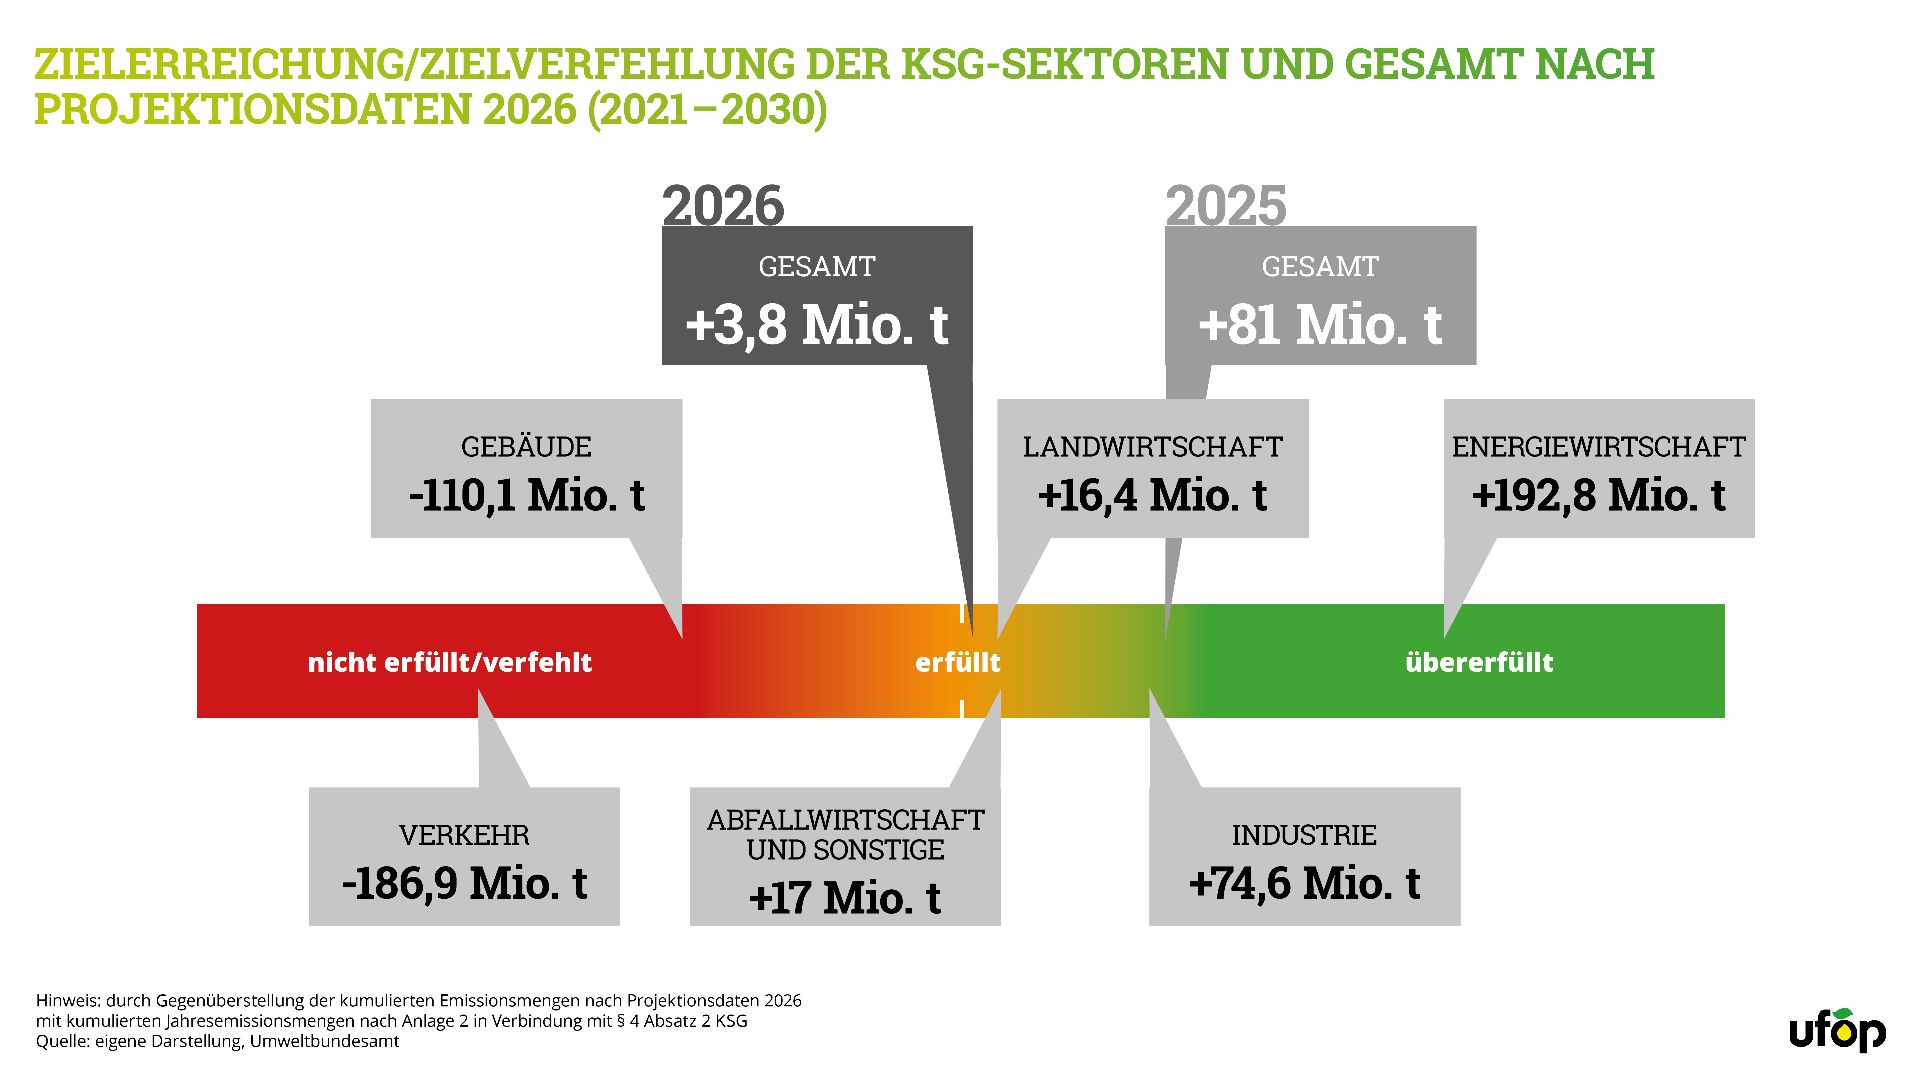
Abbildung 1: Zielerreichung/Zielverfehlung der KSG-Sektoren und gesamt nach Projektionsdaten 2026 (2021-2030)
„Insgesamt sind die Klimaschutzziele 2021 - 2030 erreichbar“, stellt das UBA bisher fest, allerdings trägt zur Kompensationsleistung insbesondere die Energiewirtschaft bei. Deshalb kommt dem beschleunigten Ausbau der erneuerbaren Energien bei Windkraft, Photovoltaik und insbesondere der speicherbaren Energie aus Biomasse in ihrer Vielfalt eine besondere strategische Bedeutung zu. Kurzum, gut orchestriert werden alle Optionen benötigt, so der Standpunkt der UFOP. Immerhin lag der Anteil erneuerbarer Energien an der Stromproduktion hierzulande in der Kalenderwoche 30 bei knapp 70%. Bei der Diskussion über die EEG-Novelle müssen sowohl die sichere Energieversorgung als auch der Klimaschutz politisch ausgewogen und auf Grundlage konkreter Fakten berücksichtigt werden. Korrekturbedarf gibt die Natur selbst vor (Regelungen bei Dunkelflaute). Dieser betrifft vor allem den nationalen und europäischen Überland- und Verteilernetzausbau (EU Electrification-Actionsplan) mit besonderem Fokus auf Tempo und Finanzierung. Gerade hier entstehen Misstöne, weil die Eingriffstiefe zur Regulierung der Energieproduktion in einen inzwischen gewachsenen Sektor eingreift, der zurecht auf seine klima-, versorgungs- sowie arbeitsmarkt- und wertschöpfungspolitische Bedeutung hinweist. Betroffen ist insbesondere der ländliche Raum. Die UFOP beteiligte sich deshalb an der Initiative der Bioenergieverbände sowie DBV und DRV: „Ohne Bioenergie verliert das Land“, die eine Petition an die Politik richtete.
Für die Sicherung des Standortes Deutschland und damit vieler Arbeitsplätze muss es jetzt Ziel sein, die Stromkosten zu senken. Das macht auch den Umstieg auf die E-Mobilität für Privathaushalte und Flottenbetreiber wirtschaftlich attraktiver angesichts der ab 2028 EU-weit einzuführenden CO2-Bepreisung.
Im Bereich E-Mobilität und Laden im Privathaushalt mit Dach-PV-Anlage, ist der gewünschte ökonomische „Scheitelpunkt“ dann erreicht, wenn bidirektionales Laden eine weitere Optimierung der Stromversorgung ermöglicht. Dann erübrigt sich die Förderung der PV-Anlage für die Privatversorgung, einschließlich E-Fahrzeug. Daher begrüßte die UFOP die zum 01. Januar 2026 in Kraft getretene novellierte Förderung für E-Fahrzeuge, die für Privathaushalte verschiedene, einkommensabhängige Förderoptionen zwischen 1.500 Euro und 6.000 Euro je Fahrzeug vorsieht.
Die vorgesehenen Haushaltsmittel sind nach Angaben des Bundesumweltministeriums (BMUKN) ausreichend für 800.000 Fahrzeuge. Allerdings bedeutet dies auch einen steigenden Ausfall bei der Energiesteuer für den Bundeshaushalt. Nach Angaben des Statistischen Bundesamtes betrug das Energiesteueraufkommen 2025 bei Benzin 15,5 Mrd. Euro und bei Diesel 17,8 Mrd. Euro, also insgesamt 33,3 Mrd. Euro, die in den „Kernhaushalt“ fließen. Lösungen zur Kompensation von Steuermindereinnahmen sind deshalb bei der sogenannten „Energiewende“ mitzudenken, wenn das Schuldenmachen an Grenzen stößt. Zudem muss auch der Netzausbau finanziert werden, an dem sich „alle“ beteiligen müssen.
Zurück zum Klimaschutz: Sektorübergreifend könnten die Klimaschutzziele im Zeitraum 2021 bis 2030 knapp erreicht werden, stellt das UBA fest, allerdings unter dem Vorbehalt, dass der Puffer der Projektionsdaten 2025 fast vollkommen aufgebraucht ist. Abb. 1 verdeutlicht die sehr unterschiedlichen Beiträge der einzelnen Sektoren. Während Energiewirtschaft, Industrie, Landwirtschaft sowie Abfallwirtschaft überkompensieren, sind die Zielverfehlungen in den Sektoren Gebäude und Verkehr deutlich. Der Expertenrat der Bundesregierung für Klimafragen bewertet die Entwicklung allerdings kritischer als das UBA. Er kommt in seinem Prüfbericht zu dem Ergebnis, dass die Projektionsdaten 2026 die zu erwartenden Emissionsmengen bis 2030 unterschätzen, so dass die zulässigen Emissionen um etwa 60 bis 100 Mio. t CO₂-Äq. über dem zulässigen Emissionsbudget bis 2030 liegen werden. Der Expertenrat kommt zu dem Ergebnis, dass die Klimaziele bis 2030 voraussichtlich nicht erreicht werden, im Gegensatz zu den UBA-Prognosen, die noch von einer knappen Zielerreichung ausgehen. Dies macht deutlich, dass neben dem Gebäude- insbesondere der Verkehrssektor kurzfristig einen spürbaren Beitrag zum Klimaschutz leisten muss. Das hat die Politik erkannt und mit dem „2. Gesetz zur Weiterentwicklung der THG-Quote“ einen in der EU ambitionierten und vorbildlichen Förderrahmen bis 2040 gesetzt. Die Fördervorgaben und Ziele gemäß der geänderten Erneuerbare-Energien-Richtlinie – RED III ((EU) 2023/2413), hätten bereits Ende Mai 2025 umgesetzt sein müssen. Die nationale Umsetzung konnte nach dem Aus der damaligen Bundesregierung Ende 2024 nicht mehr erfolgen. Aber wurden die Vorgaben für den Verkehrssektor ausreichend angehoben, um das EU-Ziel gemäß der EU-Lastenteilungsverordnung bzw. Bundesklimaschutzgesetz erfüllen zu können?
Verkehrssektor – Fakten unterstreichen die Herausforderung
Die Treibhaus-Emissionen haben sich nach Angaben des UBA im Verkehrssektor im Zeitraum 2021 bis 2025 auf etwa 147 Mio. t CO2eq verstetigt. Darin berücksichtigt ist der Beitrag der Biokraftstoffe zur THG-Minderung von etwa 11 Mio. t CO2eq jährlich, andernfalls wären die THG-Emissionen entsprechend höher. Der Verbrauch an flüssigen Biokraftstoffen ist aus folgenden Gründen jedoch nicht gestiegen:
- vor allem die Doppelanrechnung von Biokraftstoffen aus bestimmten Abfallrohstoffen verdrängt den physischen Bedarf für die Anrechnung (fiktive Klimaschutzleistung);
- hinzu kommen die Anrechnungen aus Projekten der Mineralölindustrie zu „Upstream-Emission-Reductions“ (UER);
- die Doppelanrechnung erhöht proportional das Angebot handelbarer bzw. auf das Folgejahr übertragbarer THG-Quoten und bestimmt zugleich den THG-Quotenpreis;
- die Doppelanrechnung hat den erheblichen Anstieg des Einsatzes von Bio-Methan (CNG/LNG) zur Erfüllung der THG-Quotenverpflichtung (s. Abb. 2) angereizt. Mit Blick auf den Erhalt der Biogasanlagen macht die Doppelanrechnung hier aus Sicht der UFOP Sinn – die Förderung kommt, wie beim EEG, auf den Höfen an.
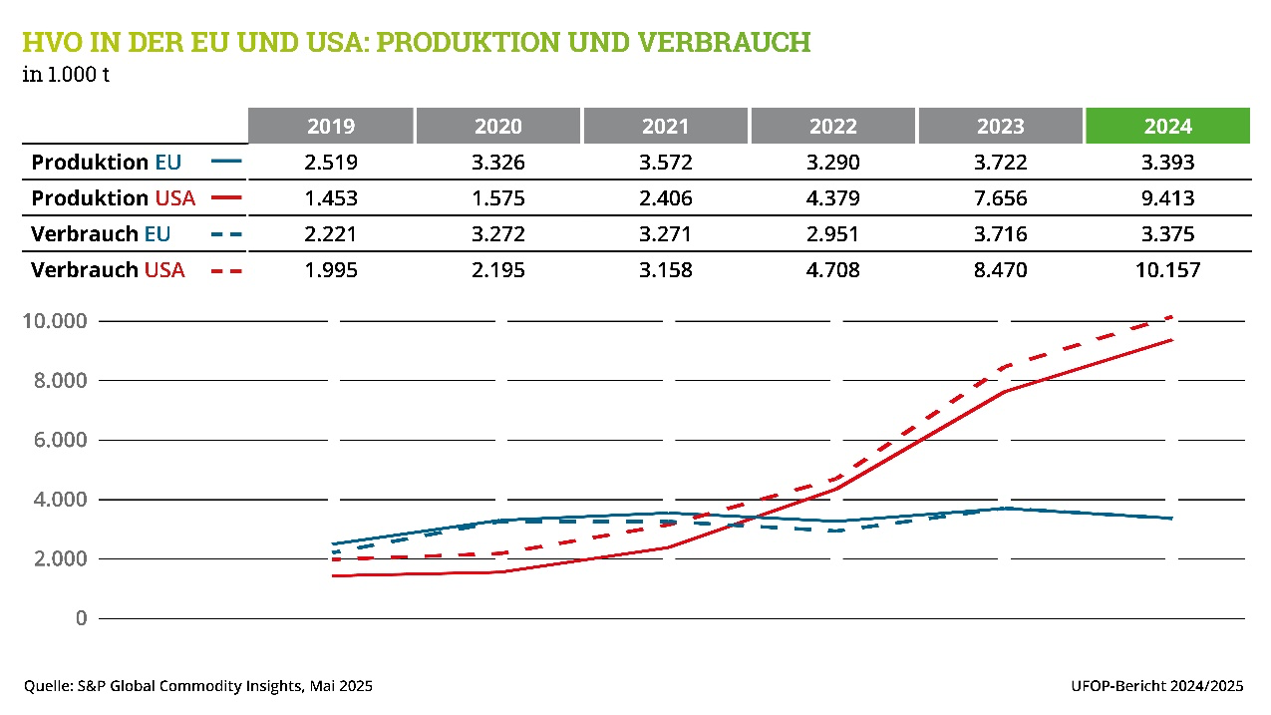
Abb. 2 Verbrauchsentwicklung Alternative Kraftstoffe / Strom in Deutschland 2020 bis 2025
(Quelle: VDB nach UBA-Zeireihen zur Entwicklung erneuerbare Energien in Deutschland)
Im Berichtszeitraum bestimmte die Doppelanrechnung von Biokraftstoffen aus Abfällen (Anhang IX Teil A, RED II) die Rohstoffzusammensetzung der in 2024 auf die THG-Quotenverpflichtung angerechneten Biokraftstoffe bestimmt. Grund ist deren THG-Minderungseffizienz, die auch bei Biokraftstoffen aus Abfallölen gemäß Anhang IX Teil B der RED II zu berücksichtigen ist,. Nach Angaben der Bundesanstalt für Landwirtschaft und Ernährung (BLE) wurden im Jahr 2024 gut 3,6 Mio. t (Vj. 3,9 Mio. t) Biokraftstoffe für die Anrechnung auf die THG-Minderungsverpflichtung in Verkehr gebracht. Davon entfielen ca. 2,075 Mio. t auf dieselersetzende Biokraftstoffe (Biodiesel, HVO) mit einem Anteil von 82 % von Biokraftstoffen aus Abfallölen und -fetten (Abb.3, s. auch Tab.: 69 – 70, Stat. Anhang).
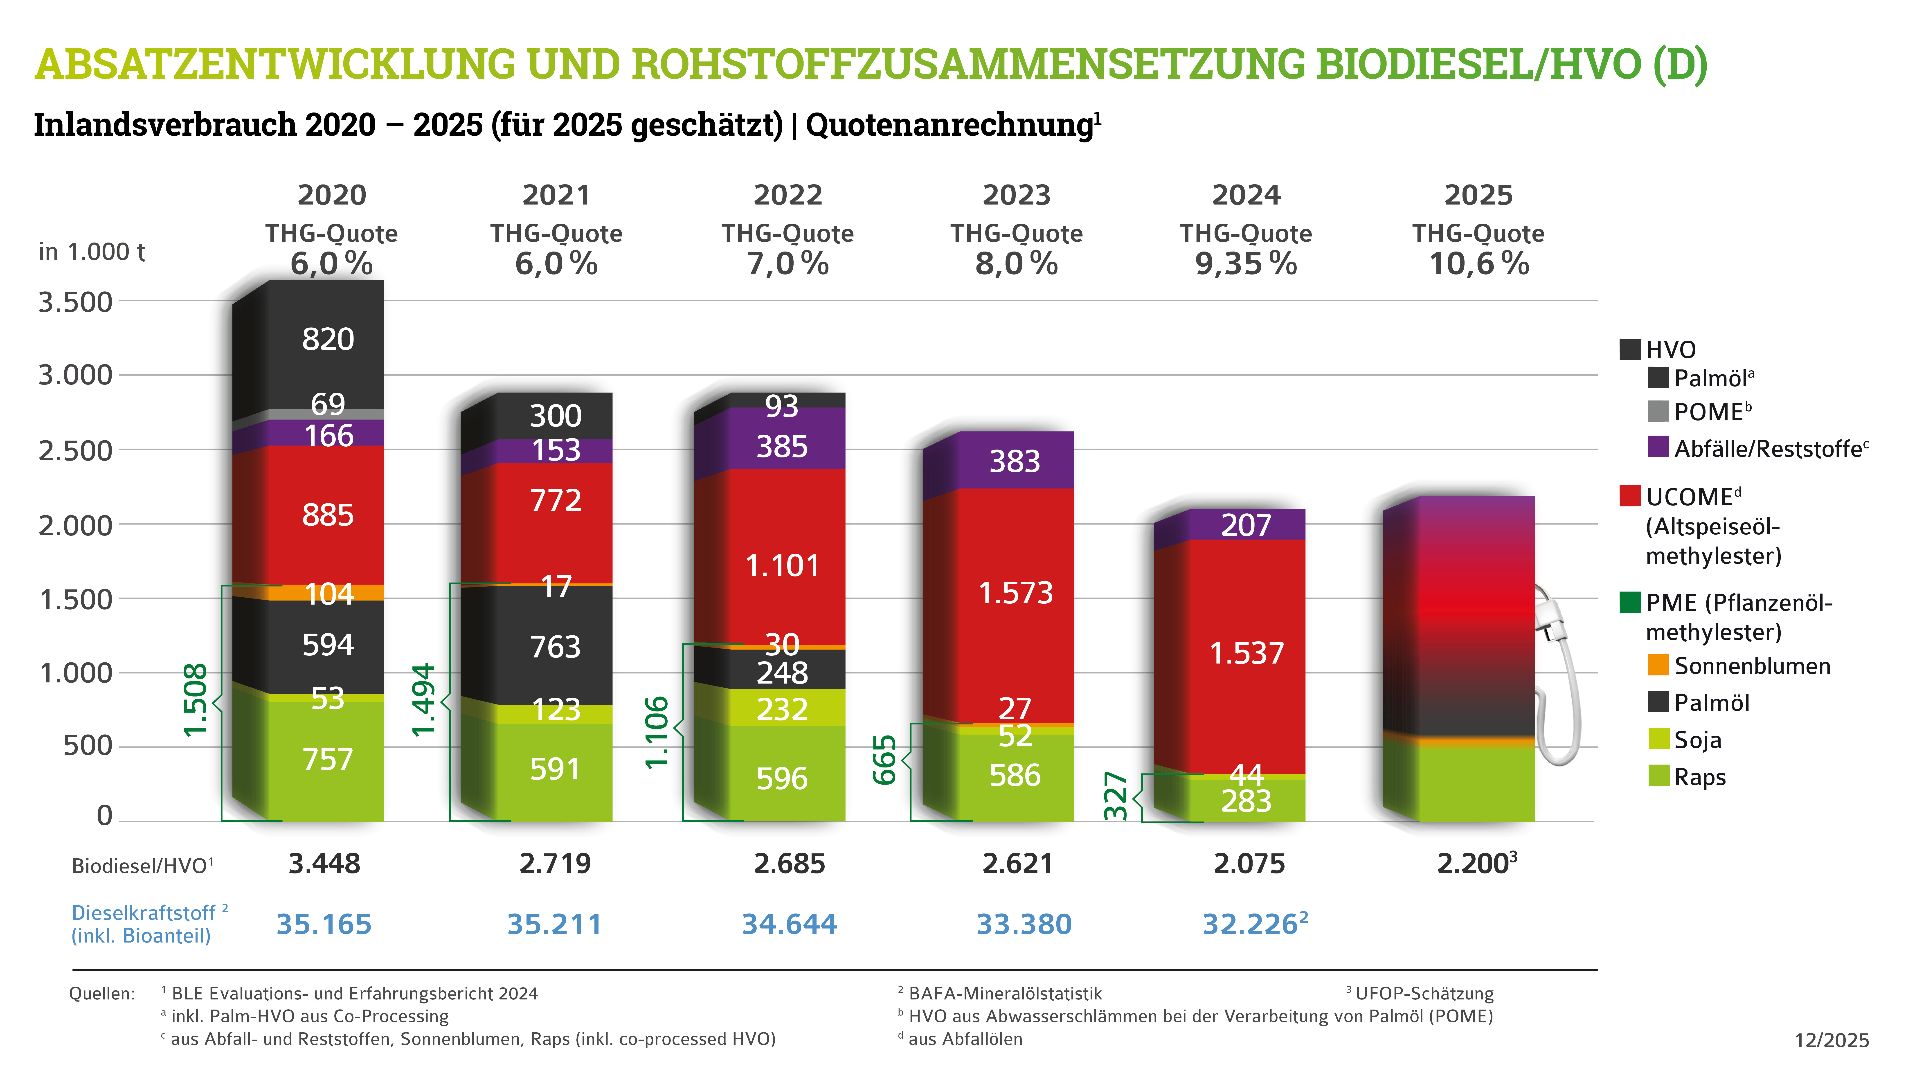
Abbildung 3: Absatzentwicklung und Rohstoffzusammensetzung Biodiesel/HVO (D)
Gleichzeitig wurden in Deutschland bei einer Kapazität von 4,2 Mio. t etwa 3,7 Mio. t Biodiesel produziert. Gemessen an der inländischen Vermarktungsmenge in 2025 von 2,2 Mio. t, ist ein Exportüberschuss von ca. 1,5 Mio. t im Jahr 2025 zu verzeichnen, der für die Anrechnung auf die nationale Quotenverpflichtung verwendet werden könnte. Diese Erwartung wird mit der Neufassung des THG-Quotengesetzes verknüpft, das am 7. Juni 2026 rückwirkend zum 1. Januar 2026 in Kraft trat.
Das novellierte THG-Quotengesetz ab Januar 2026
Die UFOP begrüßte das Gesetz zur Umsetzung der RED III als mutigen und richtungsweisenden Schritt für den Klimaschutz im Verkehrssektor und für mehr Integrität im Biokraftstoffmarkt. Mit der Anhebung der Treibhausgas (THG)-Quotenverpflichtung auf 65 Prozent (Abb. 4) bis 2040 hat die Politik einen für Investitionen verlässlichen Zeitrahmen gesetzt und mit der schrittweisen Erhöhung der Kappungsgrenze für Biokraftstoffe aus Anbaubiomasse von derzeit 4,4 Prozent auf 5,8 Prozent bis 2033 (Abb. 5) die Bedeutung der Anbaubiomasse als nachhaltig verfügbare Rohstoffquelle und als Beitrag zur Stabilisierung der pflanzlichen Märkte (Ölsaaten, Getreide und Zucker) anerkannt.
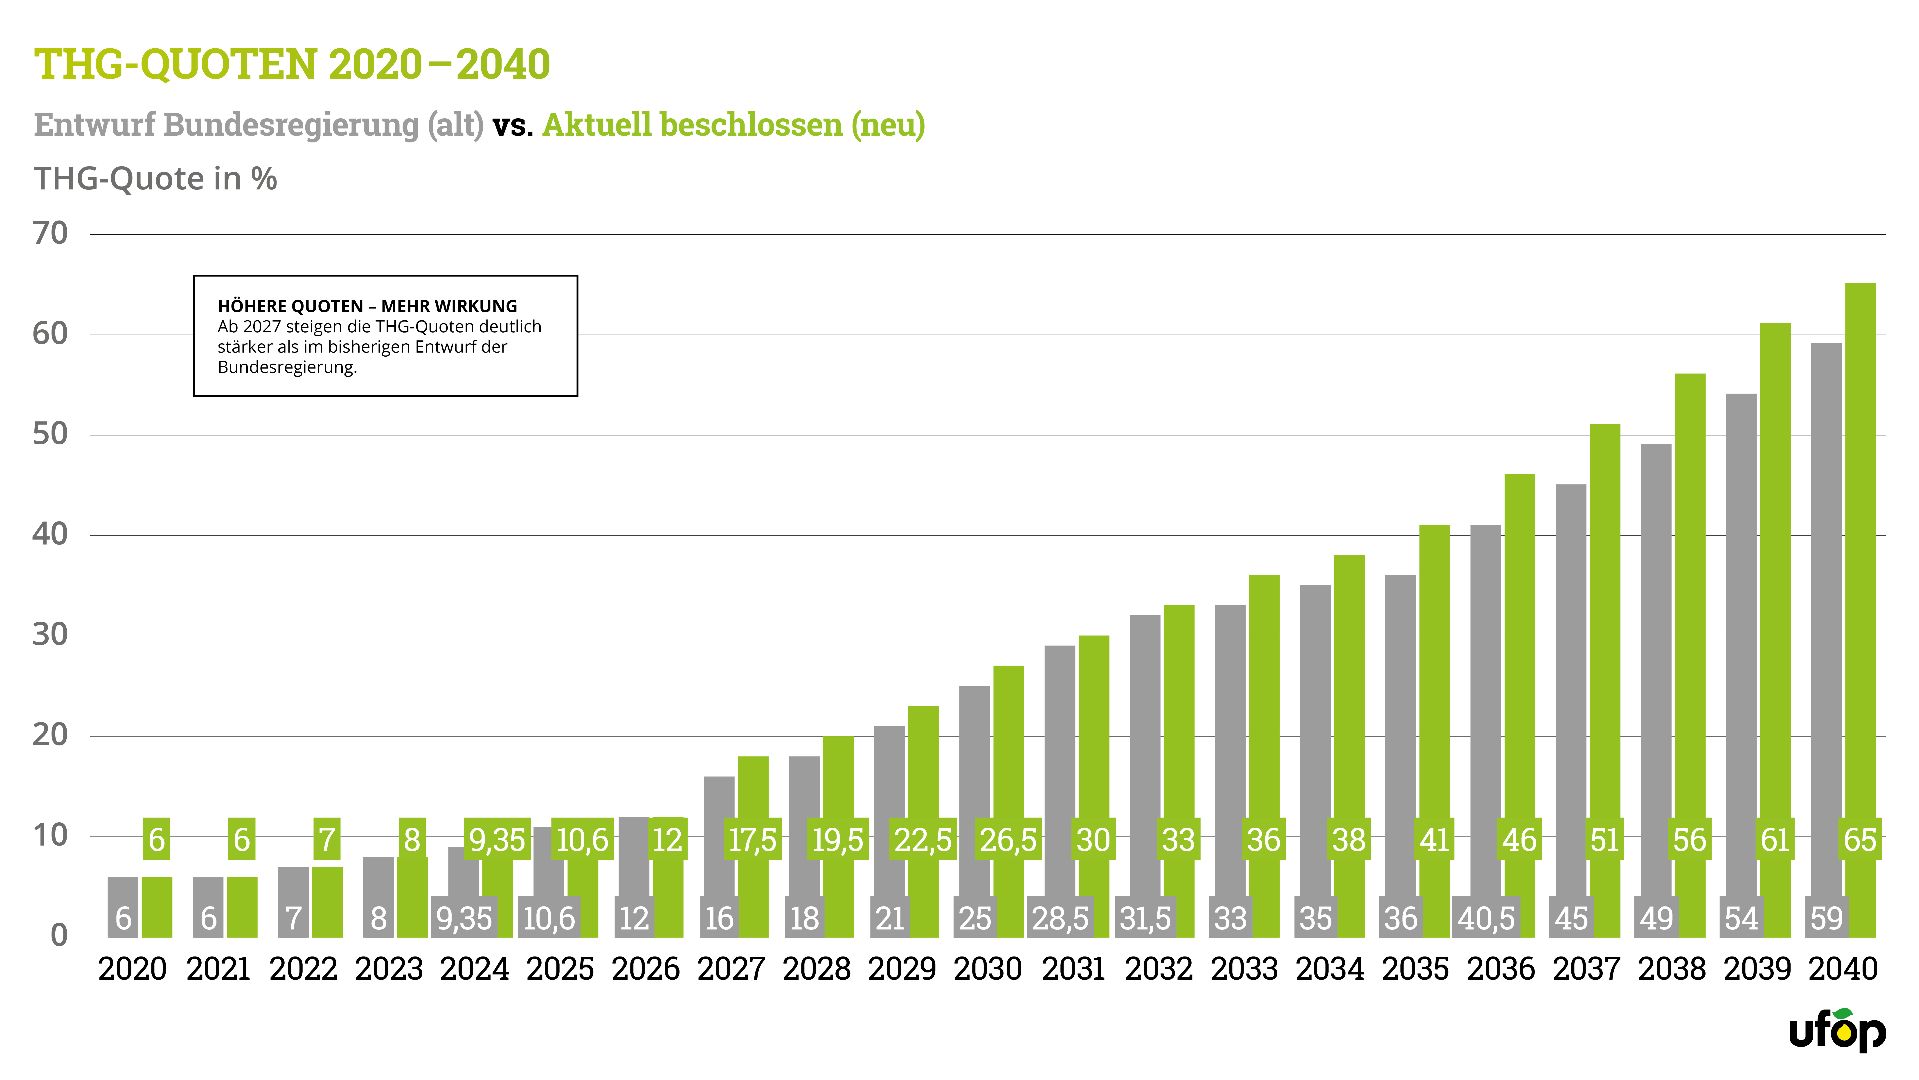
Abbildung 4: THG-Quoten 2020 - 2040
Die UFOP hatte insbesondere die vorzeitige und angemessene Anhebung der THG-Quote in 2027 und 2028 auf 17,5 % und 19,5 % gefordert, um den Biokraftstoff- und THG-Quotenmarkt zu stabilisieren. Die UFOP erwartet, dass hierdurch ein Preisverfall der THG-Quoten in 2027 möglichst vermieden werden kann, wenn die bisher zum Schutz der heimischen Biokraftstoffindustrie gegen Preisverfall und Marktverzerrungen zurückgestellten THG-Quoten aus den Jahren 2025 und 2026 zur Quotenerfüllung eingesetzt werden können. Eine Vorhersage ist jedoch nicht sicher zu treffen. Die UFOP blickt daher besorgt auf das Quotenjahr 2027, weil andererseits der gewünschte Effekt zugleich die Nachfrage nach physischer Ware mindern könnte. Allerdings treten 2027 auch in anderen EU-Mitgliedsstaaten erhöhte Quotenverpflichtungen infolge der nationalen Umsetzung der RED III in Kraft. Die UFOP erwartet, dass die deutsche Biodieselindustrie weiterhin der wichtigste Exporteur in der EU bleibt, zumal die Produktionskapazität von ca. 4,2 Mio. t in den vergangenen Jahren nicht ausgeschöpft wurde.
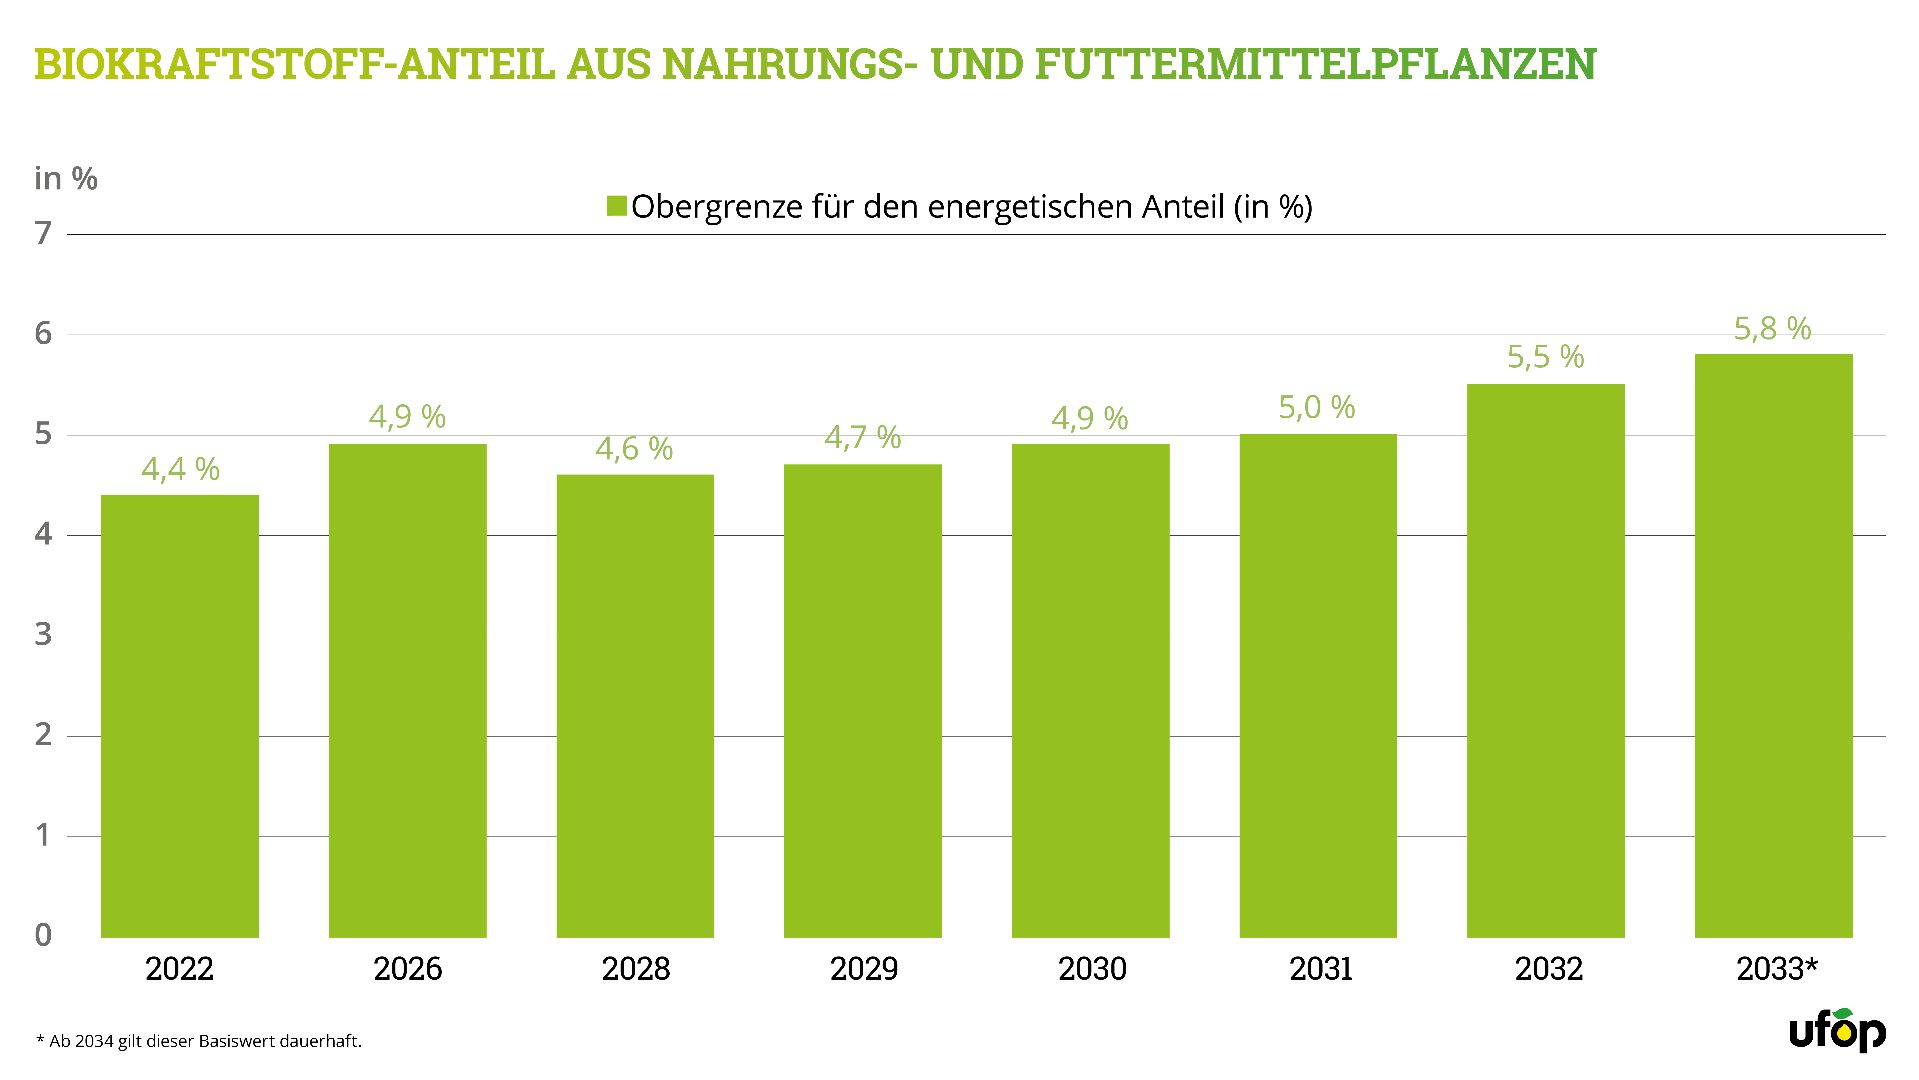
Abbildung 5: Biokraftstoff-Anteil aus Nahrungs- und Futtermittelpflanzen
Die UFOP hob in ihrer Stellungnahme zum THG-Quotengesetz insbesondere den zum 1. Januar 2026 rückwirkenden Wegfall der Doppelanrechnung von Biokraftstoffen aus bestimmten Abfallrohstoffen (Anhang IX Teil A, RED II) hervor. Der wichtigste Anreiz für Betrug wird damit beseitigt und das Vertrauen in die Nachhaltigkeitszertifizierung und Herkunftsdokumentation durch weitere zusätzliche Kontroll- und Dokumentationspflichten gestärkt. Das Gesetz schafft aus Sicht der UFOP zugleich mit der Mehrfachanrechnung von erneuerbarem Strom im Nutzfahrzeugbereich einen sinnvollen Anreiz für die Fahrzeugbeschaffung für die weitere Elektrifizierung des Schwerlastverkehrs und der Personenbeförderung (Busse). Dennoch bleibt es bei der Herausforderung, wie der große Altfahrzeugbestand mit aktuell über 40 Mio. Pkw und Nutzfahrzeugen, einschließlich der leistungsstarken Fahrzeuge in der Land- und Forstwirtschaft, defossilisiert werden kann bzw. muss. Allein mit der von einigen Umweltverbänden stoisch vorgetragenen Forderung nach „all-electric“ sind die Klimaschutzziele nicht zu schaffen. Die Herausforderung „Speicherbarkeit der Antriebsleistung“ ist ein Entwicklungsprozess mit langem Atem, bei dem die „Physik“ die Grenzen des Fortschritts und Machbaren diktiert.
Kraftstoffstrategie – Beimischungsoptionen ausschöpfen
Die UFOP forderte die Bundesregierung mit Blick auf den Zeitdruck bei den Klimaschutzzielen wiederholt auf, die beschlossene THG-Quotengesetzgebung kurzfristig in eine umfassende Kraftstoff- und Antriebsstrategie einzubetten (s. Biodiesel & Co 2024/2025, S. 15). Ziel muss es sein, den spezifischen Anteil erneuerbarer Energien im Kraftstoffmix konsequent und technologieoffen zu erhöhen, wenn der physische Kraftstoffbedarf gleichzeitig durch die Umstellung auf den E-Antrieb im Straßenverkehr sinkt. Folglich nimmt der physische Anteil an Biokraftstoffen in fossilen Kraftstoffen mit steigenden THG-Quotenverpflichtungen zu. Die Kraftstoffnormung gibt bei Benzin mit E20 eine Beimischungsgrenze vor. Dagegen stehen im Dieselmarkt verschiedene Optionen zur Verfügung, die im Berichtsjahr auch Gegenstand von Fachvorträgen und Diskussionen in der UFOP-Fachkommission „Biokraftstoffe & Nachwachsende Rohstoffe“ (Kap. 5.5) waren. Eine Lösung heißt HVO, das bis zu 26 % dem Diesel beigemischt werden kann, ohne die entsprechende Norm (DIN EN 590) zu verletzen. Mit R33 steht bereits seit Jahren eine Option flächendeckend zur Verfügung. Gleichzeitig geben Fahrzeughersteller HVO100 für Alt- und Neufahrzeuge für Pkw und Nutzfahrzeuge frei. In diesem Umfeld haben sich Initiativen zur Absatzförderung von HVO100 und E20 entwickelt. Ein stetig wachsendes Tankstellennetz für HVO100 bestätigt das große Interesse der Mineralölwirtschaft, mit HVO den Weg für synthetische paraffinische Kraftstoffe – eFuels – freizumachen. Ende 2025 war bereits an 411 Tankstellen in Deutschland HVO100 verfügbar (HVO100 goes Germany).
Die Biodieselindustrie stellt sich darauf ein, B100 als Alternative in den Fokus zu rücken. Die UFOP hatte ihre langjährige Erfahrung in die Erstellung einer Webseite der Verbände der Kraftstoffwirtschaft eingebracht https://kraftstoffe.info/, die umfassend über Kraftstoffnormen, Freigaben usw. informiert. Die UFOP informierte im Berichtszeitraum mit der Sonderveröffentlichung „Klimaschutz im Verkehr mit Biokraftstoffen“ über die bereits verfügbaren Kraftstoffoptionen. Angesichts der Preisentwicklung bei fossilen Kraftstoffen ist die Frage berechtigt, ob Biodiesel im Vergleich zum Diesel und HVO100 wettbewerbsfähig ist.
Das Transportgewerbe sieht sich zunehmend mit kundenseitig geforderten Nachweisen bzw. konkreten Angaben zur THG-Minderung als Bedingung für die Auftragserteilung konfrontiert. Die EU-Richtlinie CSRD (Überblick hier) verpflichtet große Unternehmen zur Offenlegung von Treibhausgasemissionen und schafft so einen Sachzwang zur Umstellung auf THG-arme, alternative Kraftstoffe. Denn der sogenannte „Scope 3“ dieser Richtlinie sieht die Angabe der im vor- und nachgelagerten Transport entstehenden Emissionen vor. Die UFOP erwartet, dass sich dieser Sachzwang weiter durchsetzt und folglich auch kleinere Unternehmen veranlasst, auf THG-arme Kraftstoffe umzustellen. Auch wenn sich die Berichterstattungspflicht gemäß Richtlinie auf große Unternehmen beschränkt, fordern diese die entsprechenden Daten von der vor- und nachgelagerten Kette an – unabhängig von der Unternehmensgröße. Vor diesem Hintergrund begrüßte die UFOP die Beteiligung der Biodieselwirtschaft an Fachausstellungen wie z. B. UNITI expo oder IAA Nutzfahrzeuge. Mit E20 oder B10 kann zeitnah das Kraftstoffangebot mit höherem Bio-Anteil erhöht werden.
Mit Blick auf den Zeitdruck beim Klimaschutz ist es unverständlich, dass das zuständige Bundesumweltministerium nicht proaktiv die 10. Verordnung zur Durchführung des Bundes-Immissionsschutzgesetzes (10. BImSchV) ändert und damit ordnungsrechtlich den Weg für höhere Beimischungsanteile freimacht. Derzeit ist jede Tankstelle verpflichtet, E5 und B7 als sogenannte Schutzsorte anzubieten. Die Zapfstellen sind dadurch besetzt und schließen eine Erweiterung des Angebotes aus. Deshalb hatte die UFOP die Beschlussempfehlung des Deutschen Bundestages (Drucksache 21/553) sehr begrüßt, in der die Bundesregierung aufgefordert wird, die 10. BImSchV zu ändern – allerdings nur mit Blick auf E5.
Ein grundsätzliches Problem sieht die UFOP in der bis heute fehlenden Beschlussfassung im EU-Finanzministerrat zur Neufassung der Energiesteuerrichtlinie. Der Entwurf sieht eine nach Rohstoffart und damit an der Umweltleistung zu messende Differenzierung der Mindestbesteuerung von Biokraftstoffen und synthetischen Kraftstoffen vor. Es ist aus Sicht der UFOP nicht einzusehen, dass einerseits die E-Mobilität umfassend bezuschusst und steuerlich gefördert wird, während Biokraftstoffe als Reinkraftstoffe steuerlich behandelt werden wie fossile Kraftstoffe. Die Steuerbegünstigung zielt auf alle Antriebsarten ab, folglich müssen THG-arme Energiequellen und -träger gleichbehandelt werden, zumal Biokraftstoffe aus Anbaubiomasse und Abfallölen einer Deckelung unterliegen. Eine Mautbefreiung für B100, HVO100 sowie Bio-CNG und -LNG ist sachgerecht, um den Schwerlastverkehr gezielt zu defossilisieren. Dies gilt umso mehr, als der Straßenverkehr aktuell zusätzliche Transportleistungen übernehmen muss: Er kompensiert die durch Trockenheit eingeschränkte Binnenschifffahrt und die Kapazitätsengpässe im Schienennetz.
Das THG-Quotengesetz und die Rohstofffrage
Mit dem geänderten THG-Quotengesetz wird auch die Obergrenze für Biokraftstoffe aus Abfallölen und -fetten gemäß Anhang IX Teil B schrittweise angehoben. Das nach altem Recht zu beachtende Limit als Voraussetzung für die Anrechnung von 1,9 %, bleibt unverändert bis 2030. Diese Begrenzung steigt ab dem Kalenderjahr 2031 auf 2 %, ab 2033 auf 2,3 %, ab 2035 auf 2,4 %, ab 2037 auf 2,6 % und ab 2039 auf 2,8 %. Hier besteht keine Erfüllungspflicht, im Gegensatz zu dem gesetzlich verbindlichen Anteil von Biokraftstoffen aus Rest- und Abfallstoffen gemäß Anhang IX Teil A der RED II. Für diese Kategorie Biokraftstoffe steigt die Mindestverpflichtung von 2,0 % in 2026 und 2027 auf 3,0 % ab 2028 und 2029 und ab 2030 in 0,5 %-Schritten auf 9,0 % bis 2040.
Angesichts steigender Quotenverpflichtungen in Deutschland und in der EU stellt sich grundsätzlich die Frage nach dem Rohstoffpotenzial. Denn nicht nur die EU-Mitgliedsstaaten, sondern auch wichtige Biomasseproduzenten und Biokraftstoffverbraucher wie die USA, Brasilien und Indonesien entwickeln ihre Förderpolitik sehr ambitioniert weiter. In diesen Ländern steht bei der Begründung der gesetzlichen Fördermaßnahmen nicht der Klimaschutz im Vordergrund, sondern der Beitrag der Biokraftstoffwarenkette für die Einkommenssicherung der Landwirtschaft und zur Reduzierung der Importabhängigkeit bei fossilen Kraftstoffen.
Der Nahostkonflikt ist hier ein weiterer Treiber, denn es ist nicht zu erwarten, dass sich der ursprüngliche Status wiederherstellen lässt. Im Gegenteil: die globale Entwicklung lässt erwarten, dass eine längerfristig verlässliche Energieversorgung mit fossilen Energieträgern eher unwahrscheinlich ist oder teuer erkauft werden muss. Dies sind weitere Gründe, den Ausbau der erneuerbaren Energien insgesamt in der EU schneller voranzutreiben, bzw. im Falle der Biomasse das hierzulande und in der EU nachhaltig verfügbare Potenzial zu mobilisieren.
In Deutschland ist das Gegenteil der Fall: Auch die aktuelle Bundesregierung hat bisher kein tragendes und akzeptiertes Konzept zur Weiterentwicklung der bestehenden Struktur und für den Ausbau der Biomethanproduktion entwickelt. Es geht um einen für die heimische Landwirtschaft mit fast 10.000 Anlagen wichtigen Betriebszweig, der entwickelt werden muss. Insgesamt geht die Politik das Thema Bioenergie vorrangig kleinteilig und reaktiv an. Bereits die Bundesministerien der vergangenen Bundesregierung standen sich bei der gescheiterten Abstimmung einer „Nationalen Biomasse-Strategie (NABIS) gegenseitig im Weg, siehe auch UFOP-Geschäftsbericht 2023/24, S. 27.
Angesichts der schwierigen Situation auf den Agrarmärkten, sind jetzt Alternativen gefragt, die im Sinne einer Gesamtstrategie ein auskömmliches Einkommen ermöglichen. Biomethan und biogene Öle sind vielfältig einsetzbar, nicht nur im Kraftstoff- und Wärmemarkt, sondern perspektivisch ein Element der Molekülwende in der chemischen Industrie. Diese Feststellung und Perspektive hatte die UFOP wiederholt für Methylester bzw. pflanzliche Öle als Rohstoffe zur stofflichen Nutzung in der chemischen Industrie herausgestellt und deshalb in diesem Sinne die „Brückenfunktion“ der Biokraftstoffe betont. Mit ca. 4,2 Mio. t Produktionskapazität steht in Deutschland ein etablierter und über die Jahre stetig technisch optimierter Produktionssektor und mit über 10 Mio. t Vermahlungskapazität die zeitgleich mitgewachsene Ölmühlenkapazität zur Verfügung. Im Zuge der Diskussion über das Gesetz zur Weiterentwicklung der THG-Quote hatten die Verbände der Biokraftstoffwirtschaft diese und weitere Aspekte in der Informationsbroschüre „POLITIK INFORMATION – Verbrauchervertrauen, Fakten und Hintergründe“ umfassend erläutert. Darin wird auch die „Rohstofffrage“ gestellt und über die Rohstoffzusammensetzung des in Deutschland produzierten Biodiesels informiert (s. Abb.3). 2025 betrug der Anteil Biodiesel aus Rapsöl an der inländischen Produktion von 3,7 Mio. t 54,6 %, das entspricht ca. 2 Mio. t Rapsöl oder ca. 5 Mio. t Raps (Abb. 6), angebaut auf 1,2 bis 1,4 Mio. ha. Deutschland exportierte 2025 bei einem Inlandsabsatz von 2,2 Mio. t etwa 1,5 Mio. t Biodiesel aus Rapsöl, vorrangig in EU-Nachbarländer.
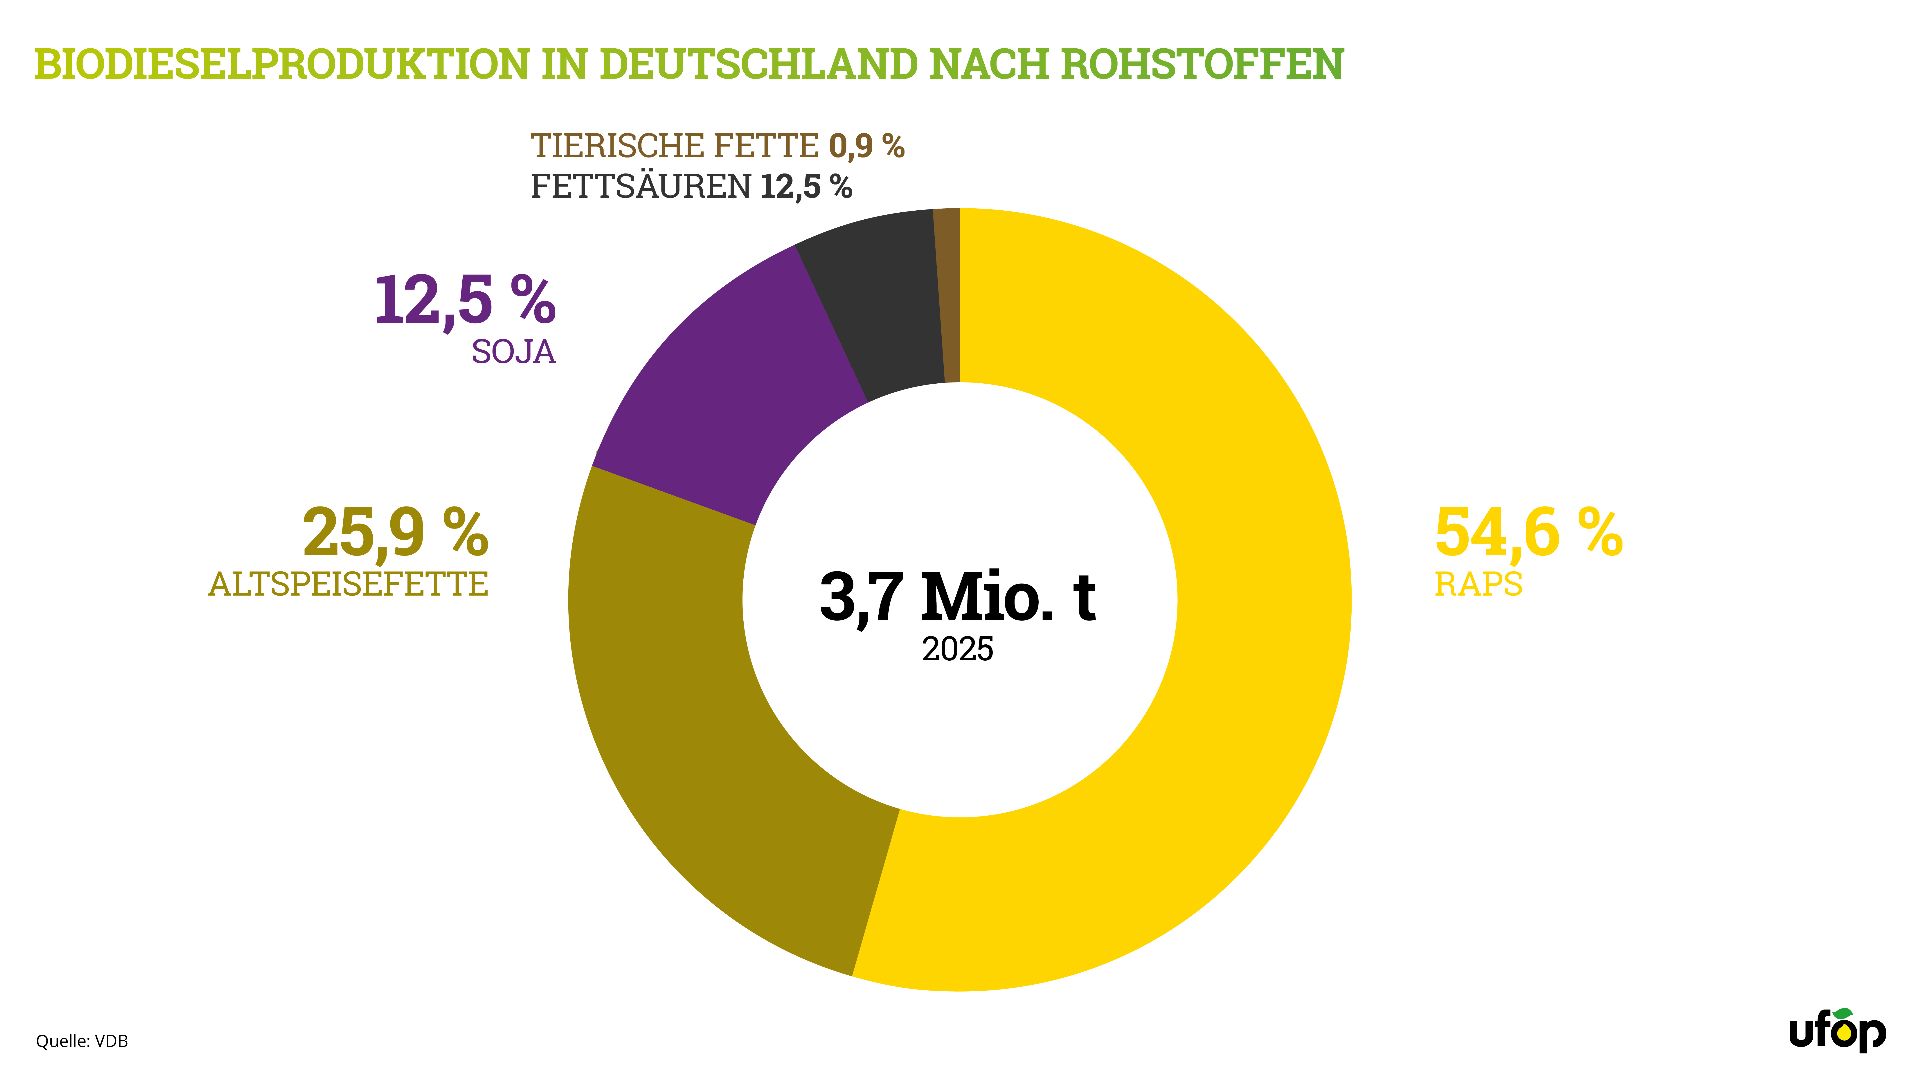
Abbildung 6: Biodieselproduktion in Deutschland nach Rohstoffen
Grundsätzlich bewertet die UFOP den Biodieselexport als wichtige Option für die Stabilisierung des Rapsanbaus, wenn in Deutschland infolge der Zunahme der E-Mobilität der physische Kraftstoffverbrauch und damit der Biokraftstoffbedarf sinkt. Hintergrund ist die Tatsache, dass mit der Umsetzung der RED III in nationales Recht weitere Mitgliedsstaaten wie z. B. Österreich oder Frankreich den Förderrahmen von der energetischen auf die THG-Quotenverpflichtung umstellen. Der französische Gesetzentwurf sieht folgende THG-Minderungsverpflichtungen vor: 7,1 Prozent im Jahr 2027, 10,6 Prozent im Jahr 2030 und 18,7 Prozent im Jahr 2035. Die THG-Effizienz des Rohstoffes Rapsöl wird dadurch aus Sicht der UFOP EU-weit an Bedeutung gewinnen. In Deutschland auf mineralischen Standorten produzierter Raps weist im Vergleich zum Rapsanbau in anderen Mitgliedsstaaten und sogar im Vergleich zu den Importen von Sommerraps aus Kanada und Australien mit im Durchschnitt 362 kg CO2eq/t den besten THG-Wert auf. Dies ist das Ergebnis der Neuberechnung der sogenannten NUTS2-Gebietswerte, die für Raps, Weizen, Zuckerrüben usw. infolge der Umsetzung der RED II aktualisiert bzw. neu berechnet werden mussten. Die Angabe des kulturartenspezifischen THG- Standardwertes in der Eigenerklärung erspart den landwirtschaftlichen Betrieben eine andernfalls entsprechend aufwendige und Kosten verursachende Zertifizierung.
Grundsätzlich ist festzustellen, dass das neue THG-Quotengesetz Biokraftstoffe aus Abfall- und Reststoffen gemäß Anhang IX Teil A der RED II fördert.
Dass herkömmliche Abfallöle begrenzt verfügbar sind, hatte die UFOP mit ihrer Pressemeldung zur globalen Marktversorgung erneut unterstrichen. Die globale Pflanzenölproduktion befindet sich zwar mit etwa 244 Mio. t auf Rekordkurs, allerdings muss diese Menge sachgerecht eingeordnet werden. Der Dieselverbrauch in der EU betrug 2024 nach Angaben von Eurostat ca. 210 Mio. t. Wenn unterstellt wird, dass ca. 10 % der globalen Pflanzenölmenge eingesammelt bzw. zu einem Biokraftstoff (Biodiesel, HVO, Biokerosin) als Endprodukt verarbeitet werden können, beträgt das globale Abfallölpotenzial lediglich 24 Mio. t. Das Dilemma besteht darin, dass die datiert und gesetzlich verankerten Ziele zur THG-Minderung im Verkehr die Unternehmen der Mineralölwirtschaft dazu zwingen, den Bio-Anteil zu erhöhen, um die Ausgleichszahlungen in Höhe von 600 EUR/t CO2 an den Zoll zu vermeiden. Die Höhe der nationalen Ausgleichszahlung bestimmt also die Zahlungsbereitschaft bzgl. der THG-Effizienz des jeweiligen Biokraftstoffs. Die steigende THG-Quote erzwingt zugleich, den teureren HVO-Anteil im Dieselkraftstoff zu erhöhen, weil Biodiesel durch den „B7-Deckel“ begrenzt wird. Folglich steigt der Kostenanteil für die Biokomponente und damit der Kraftstoffpreis für den Endverbraucher. Dieser „Effekt“ muss bei der THG-Quotendiskussion unter Berücksichtigung des Kompensationseffekts durch die für den Bio-Anteil entfallende CO2-Bepreisung mitgedacht werden. Auf diese Zusammenhänge weist aus Sicht der UFOP der Wirtschaftsverband Fuels und Energie e. V. (en2x) zu Recht hin (Abb. 7).

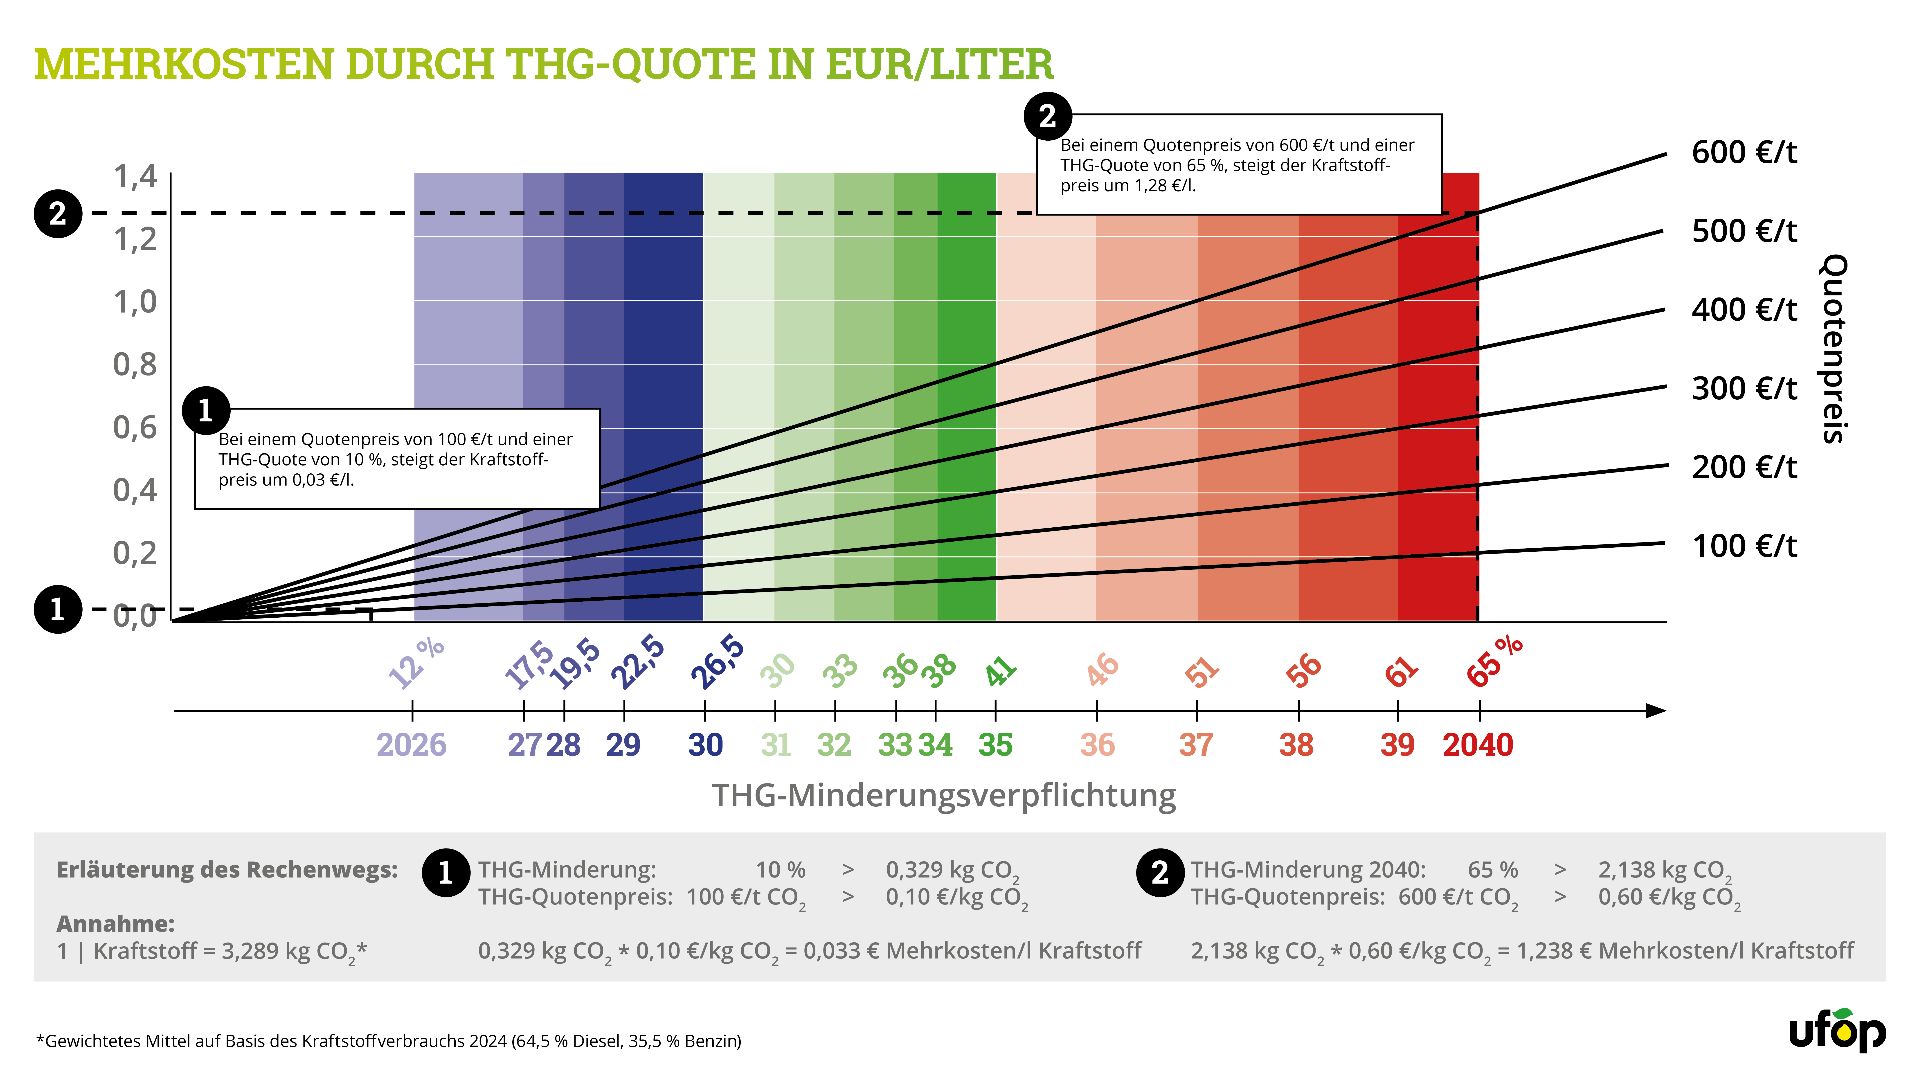
Abbildung 7: Mehrkosten durch THG-Quote in EUR/Liter
Sind Abfallfette und Zwischenfruchtanbau eine Lösung?
Der große Vorteil von Pflanzenöl ist dessen hohe Energiedichte und der für die Herstellung des DIN-konformen Biodiesel-Kraftstoffes vergleichsweise geringe technische bzw. investive Aufwand. Im Gegensatz zum Bioethanolsektor stellt sich insbesondere für die Biodiesel- und HVO-Branche die Frage der Rohstoffverfügbarkeit. Dies betrifft insbesondere Abfälle der Kategorie Teil A, Annex IX, der RED. Gemäß THG-Quotengesetz müssen Quotenverpflichtete einen Mindestanteil erfüllen; darüber hinaus besteht keine Kappungsgrenze. Die erfolgreiche „Suche“ nach entsprechenden fettbasierten Abfällen führt zu einer sehr langen Positivliste, die auf der Homepage der BLE hinterlegt ist. Es handelt sich um eine nationale Zulassung, die UFOP plädiert für eine EU-einheitliche Biomasse-Codeliste als Beitrag zur Kontrollierbarkeit und Betrugsvermeidung.
Im März 2024 trat die Delegierte Richtlinie 2024/1405 zur Änderung des Anhangs IX der RED II in Kraft. Der Anhang IX Teil A und B wird erweitert um Rohstoffe aus dem Zwischenfruchtanbau oder von degradierten Flächen. Theoretisch ist damit der Anbau von Ölpflanzen möglich, sofern diese keine zusätzliche Nachfrage nach Anbauflächen verursachen und sichergestellt wird, dass der Gehalt an organischem Bodenkohlenstoff erhalten bleibt. Zu beachten ist, dass bei der Verwendung der hieraus hergestellten Biokraftstoffe im Straßenverkehr die Kappungsgrenze für Abfallöle deren Menge begrenzt (Annex IX Teil B). Werden die Rohstoffe jedoch zu Flugkraftstoffen verarbeitet, werden die Abfallöle und -fette in Annex IX Teil A eingestuft, hier besteht keine Mengenbeschränkung. Daher sind insbesondere Unternehmen, die aus diesen Pflanzenölen Biokerosin herstellen, an dieser Anbauoption interessiert.
Dies ist einer der Gründe, warum Mineralölkonzerne wie ENI, Repsol, Total, Orlen in HVO-Anlagen investierten bzw. investieren, um Bio-Kerosin (SAF) herstellen zu können. In Deutschland errichtet die Holborn Europa Raffinerie GmbH in Hamburg die erste Anlage mit einer Kapazität von 220.000 t und einem Investitionsvolumen von ca. 0,5 Mrd. Euro, die Inbetriebnahme ist für 2027 geplant. Entsprechend verschärft sich global der Wettbewerb um diese knappen Rohstoffe. Der Betrugsanreiz zur „Umdeklaration“ bleibt. Daher hatte die UFOP in einem an die zuständigen Stellen der EU-Kommission gerichteten „Impulspapier“ dazu kritisch Stellung bezogen, auch weil Ölpflanzen als Zwischenfrüchte unter den europäischen Standortbedingungen die Druschreife nicht erreichen. Daher wird befürchtet, dass die Erweiterung des Anhangs IX insbesondere den Anbau in Drittstaaten adressiert und entsprechende „Kontrollprobleme“ verursachen wird. Die UFOP begrüßte daher, dass diese Rohstoffe laut Delegierte Richtlinie nur dann angerechnet werden dürfen, wenn sie mit modernen, fortschrittlichen Verfahren verarbeitet werden. Eine HVO-Anlage ist heute nach Ansicht der UFOP Standardtechnologie. Gleichwohl ist das Interesse auch bei Unternehmen groß, die global auf dem Gebiet der Pflanzenzüchtung tätig sind, wie z. B. Bayer CropScience, die Leindotter als Zwischenfrucht in den USA entwickelt. Die UFOP hinterfragt allerdings, ob in den nächsten Jahren Züchtungsergebnisse zur Verfügung stehen werden, die zumindest das Ertragsniveau von Sommerraps erreichen.
Die iLUC-Frage bei Sojaöl und das Verursacherprinzip
Für Biokraftstoffe aus Palmöl wurde in Deutschland die „iLUC-Frage“ mit dem Ausschluss von der Anrechnung auf die Quotenverpflichtung ab dem 1. Januar 2023 geregelt, analog in Frankreich (ab 2020), Schweden, Österreich und Belgien. Die UFOP begrüßte sehr, dass mit dem geänderten THG-Quotenänderungsgesetz seit dem 1. Januar 2026 auch Biokraftstoffe aus Abfällen der Palmölherstellung (z. B. POME) als Beitrag zur Betrugsprävention ausgeschlossen sind. Im ersten Entwurf des Bundesumweltministeriums (BMUKN) zur Weiterentwicklung des THG-Quotengesetzes war Sojaöl als Rohstoff mit einem hohen Risiko für indirekte Landnutzungsänderungen bzw. als sogenannter „High ILUC-risk feedstock“ eingestuft worden. Dies hätte den Ausschluss von aus Sojaöl hergestellte Biokraftstoffen von der Quotenanrechnung bedeutet. Betroffen von dieser Einstufung wäre aber auch Sojaöl, das bei der Verarbeitung von in der EU produzierten Sojabohnen entsteht. Eine derart undifferenzierte, die geografische Herkunft und somit das Verursacherprinzip außer Acht lassende „iLUC“-Einstufung lehnte die UFOP klar ab. Eine Koalition aus Verbänden der Ölsaatenwirtschaft hierzulande und auf EU-Ebene hat sich daher massiv und erfolgreich gegen die vorgesehene Einstufung durch die EU-Kommission eingesetzt. Das EU-Parlament schloss sich den Argumenten an und sprach sich im Juli 2026 mehrheitlich gegen den Verordnungsentwurf der EU-Kommission aus, wie zuvor bereits der Agrarministerrat (UFOP-PM: „UFOP begrüßt Ablehnung der Einstufung von Sojaöl als „iLUC-Rohstoff“).
Die UFOP fordert eine auf das Verursacherprinzip fußende Regelung, die weitere Rodungen von Urwald oder Umwandlungen von Biodiversitätsflächen (Cerrado) stoppt. Zusätzlicher Verwaltungsaufwand muss dabei vermieden werden. Denn mit der RED III und deren Umsetzungsvorschriften sowie mit der EU-Verordnung für entwaldungsfreie Lieferketten (EUDR) steht bereits ein rechtlicher Rahmen für den datierten Nachweis der Anbauflächen zur Verfügung. Allerdings ist darauf zu achten, dass diese nämliche Nachweiskette durch andere freiwillige Zertifizierungssysteme, die ein „book-and-claim“ ermöglichen, nicht unterlaufen wird. Die Massenbilanzierung hat sich in diesem Sinne als Verwaltungskompromiss im Biokraftstoffsektor grundsätzlich bewährt. Die EU-Kommission muss nun einen geänderten Entwurf vorlegen, der u. a. die Einwände zur Methodik und Änderung der Bewertungskriterien berücksichtigt.
24. Internationaler Fachkongress für erneuerbare Mobilität – Kraftstoffe der Zukunft
Die gesetzlichen Rahmenbedingungen werden mit der Umsetzung der RED III 2026 und 2027 sehr viel komplexer und aufwändiger. Gleichzeitig wird der Wettbewerb um die Biomasserohstoffe zunehmen. Die EU bleibt ein attraktiver Exportmarkt für Rohstoffe und Biokraftstoffe aus Drittstaaten. Die Frage der Betrugsprävention wird die Biokraftstoffbranche weiterhin intensiv begleiten. Biokraftstoffe sind „Vertrauensprodukte“ - das zu sichern, ist und muss die Motivation für das Engegament der europäischen Biokraftstoffbranche sein. Der Informations- und Diskussionsbedarf bleibt also groß.
Der 24. Internationale Fachkongress für erneuerbare Mobilität bietet hierfür die traditionelle Plattform. Der Fachkongress findet vom 18. bis 19. Januar 2027 im City-Cube in Berlin statt. Erneut werden ca. 700 Teilnehmende erwartet.